Archivo de la categoría: en Portada

Una reunión extraordinaria de la OPEP sería inútil

El crudo ha seguido cayendo por debajo de niveles que incluso sorprenden a los más pesimistas. En “La Madre de Todas las Batallas” (Deusto) y esta columna hemos comentado en varias ocasiones las razones y las consecuencias desde hace mucho tiempo . Ya explicábamos en junio pasado que el “desplome del petróleo es estructural”, por ejemplo.

Ayer, de nuevo, Venezuela pidió una reunión extraordinaria de la OPEP. No es de extrañar. Es uno de los países con menor renta per cápita de toda la OPEP y el que se encuentra en una peor situación económica, con una inflación superior al 190%, caída del PIB más pronunciada de todos los países petroleros y una escasez que llega al 80%. Además de ser una de las economías más dependientes del petróleo –dependencia que ha aumentado con el chavismo- es una de las que peor ha derrochado la enorme renta petrolera de todos los países de la OPEP. Recordemos que durante el periodo de gobierno de Chávez los precios del petróleo casi se multiplicaron por diez y el país redujo menos la pobreza que otros sin riqueza en materias primas. Otros países de la OPEP utilizaron esa década de precios altos para reducir deuda a casi cero, modernizar el país y reducir dependencia. Hoy, Venezuela, la cigarra de la organización, exige a las hormigas una ayuda.

Hoy, Venezuela, la cigarra de la organización, exige a las hormigas una ayuda

La solicitud de esa reunión extraordinaria se ha recibido, como no podía ser de otra manera, con falta de interés. Cuatro delegados de la OPEP informaron a Reuters que es poco probable que se reúnan.

¿Por qué? Los productores de menor coste argumentan, y con razón, que no tiene ningún sentido que sean ellos los que equilibren el mercado y no aquellos que tienen costes más altos.

Por otro lado, los países productores más eficientes saben que si se reuniesen y acordasen una reducción de producción, inmediatamente la compensaría el aumento de volúmenes desde Norteamérica y Rusia. Por eso se niegan a llegar a acuerdos que sólo afectan a alrededor de un 32% de la producción global (la OPEP) sin un compromiso de los países “no-OPEP” y de Irak, invitado que ya produce más que en el máximo de la época de Saddam Hussein.

Irán, que acaba de salir del embargo, puede añadir al mercado entre 1 y 1,5 millones de barriles al día rápidamente, y tras años de sanciones no va a ser el que decida limitar su producción. Tampoco lo va a hacer una Arabia Saudí que cuenta con el menor nivel de deuda, mayores reservas y costes de extracción bajísimos.

Una decisión unilateral de recorte sería contraproducente en lo que respecta a su imagen de cara al exterior. Dar la impresión de “atacar a tus clientes” como explicaba Al-Naimi en una de las reuniones de la OPEP es casi suicida. Se acelera la reacción –sustitución, cambio tecnológico- y se crean barreras que acaban siendo negativas para todos. Recortar cuotas supondría una especie de “subvención encubierta”, un “rescate indirecto” a las tecnologías y alternativas energéticas que son más caras, ineficientes y menos flexibles.

Los productores saben que si deciden un corte de producción, los más ineficientes se lo van a saltar para mitigar el daño a sus ingresos fiscales

Finalmente, como todos los que hemos sido invitados a alguna reunión de la OPEP hemos vivido, los productores saben que si deciden un corte de producción, los más ineficientes se lo van a saltar para mitigar el daño a sus ingresos fiscales.

Todos saben, Venezuela la primera, que si recortasen producción en unos meses, quizá semanas el mercado volvería a desajustarse por la vuelta de aquellas tecnologías menos competitivas, no solo las fósiles.

No es una casualidad que, a pesar de la gran caída, Irán anunciase una bajada de su precio a los clientes europeos el mismo día en que se levantaban las sanciones. La batalla por la cuota de mercado es evidente, y el hecho de queEEUU pueda exportar añade un jugador relevante a esa “pelea” comercial y pacífica.

¿Quién gana si todo el mundo sufre? Los más eficientes. Los subvencionados, caros, los que “necesitan” precios altos para sufragar sus gastos políticos en el exterior, etc. Esos no tienen por delante un entorno muy atractivo.

China… El cambio de modelo no va bien

El dato de PIB de China publicado ayer dejó a los mercados un poco más calmados al ser ligeramente mejor a lo temido, a pesar de ser el peor dato en 25 años. Pero si hay algo de los datos de diciembre que me preocupa, y llevodesde 2013 alertando sobre China, es que el mensaje de los que tienen una visión positiva de su economía, se desvanece. El famoso “cambio de modelo a uno de consumo”.

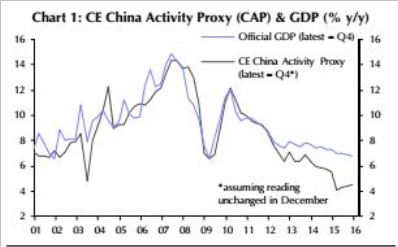
Primera preocupación: La correlación entre el PIB publicado y la tasa de actividad medida independientemente (por uno de los mejores analistas macro, Capital Economics) se ha roto.

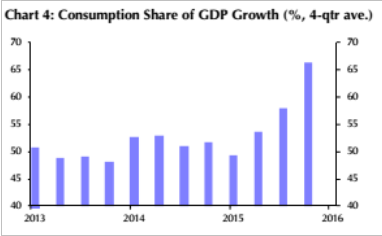
Segunda preocupación: La contribución del consumo al PIB ya se sitúa cerca del 50% y estimada en un 65% y eso nos hace temer que el famoso incremento del consumo para suplir la caída de la actividad industrial –evidente-, no sea ni de lejos suficiente, particularmente en un entorno de devaluación de la moneda (las familias tienen la mayoría de su riqueza en depósitos).

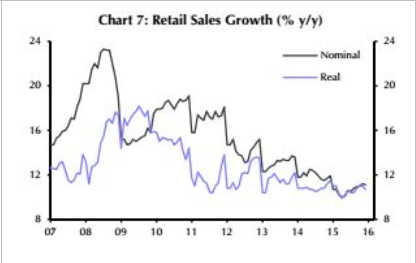
El hecho de que el crecimiento de ventas minoristas esté decayendo de manera similar a la ralentización de la economía tampoco ayuda en el efecto marginal sobre el crecimiento del PIB.

Por supuesto que un aumento de las ventas minoristas del 10-11% es un dato importante y no debe tomarse como un análisis negativo, pero es evidente que pone en duda la capacidad del consumo de suplir la caída del modelo de crecimiento industrial endeudado de los últimos años.

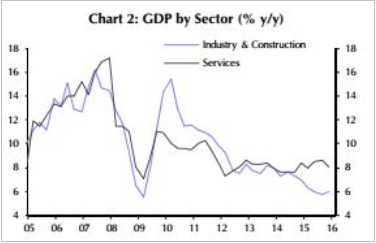
Tercera preocupación: La contribución del sector servicios aumenta pero se ralentiza. Y además la economía no se está desapalancando, que al menos sería un efecto positivo. La deuda sigue creciendo muy por encima del PIB nominal.

Todos estos gráficos, cortesía de Capital Economics, muestran no solo la ralentización de los datos pasados, sino que las expectativas para 2016 –incluyendo las oficiales- requieren una mejora sustancial para cumplir con las previsiones de los organismos internacionales.

¿Un nuevo estímulo? No olvidemos que el enorme problema de sobrecapacidad chino viene, entre otros, del plan de estímulo de más de $580.000 millones de 2008. Otro plan solo va a aumentar los desequilibrios en un contexto mucho más difícil a nivel global.

Hace ya meses que comentamos que China tenía dos alternativas, mantener un crecimiento a todas luces insostenible o evitar un crash.

En los próximos meses tendremos que prestar mucha atención a la confirmación o negación de ese argumento del “cambio de modelo productivo” y la cuantía de la devaluación que se lleva a cabo para intentar contener el problema de deuda. De momento ya ha tenido que acudir al rescate de sus bancos públicos inyectando fondos para evitar su rápida descapitalización.

Pero en cualquier caso, lo más importante es que prestemos atención a la tendencia de las variables de consumo y si, por fin, se empieza a desapalancar la economía.


La encrucijada de las petroleras. Ninguna cubre el dividendo

Me preguntaba hace unos años un lector por qué las grandes petroleras norteamericanas cotizaban -y cotizan- a múltiplos muy superiores a las europeas. La razón es múltiple, pero sobre todo me quiero centrar en el error estratégico cometido por las europeas de convertirse en ‘entes diplomáticos’ y conglomerados. Mientras las norteamericanas eran empresas con objetivos muy claros e inamovibles y se negaban a plegarse a los chantajes de algunos países, en Europa muchas se han convertido en conglomerados repletos de negocios de nulo valor añadido, prospecciones mantenidas por afinidades políticas, inversiones ‘sugeridas’ y adquisiciones en el pico del ciclo. Y no, no es una crítica generalizada. Alguna, y una es francesa, puso hace años de nuevo el esfuerzo de toda la empresa en recuperar el Retorno sobre el Capital Empleado (ROCE) como estrategia. Y eso que anteriormente cometió errores de enorme calado, como comprar participaciones en empresas de farmacéuticas -sí, sanidad- o experimentos solares.

Ahora que el petróleo ha caído a niveles de 2004, merece la pena recordar el análisis de Morgan Stanley que muestra que ninguna petrolera europea cubre su dividendo con caja. De hecho, casi ninguna cubre su plan de inversiones con la caja generada.

Por supuesto que la mayoría -salvo excepciones- son empresas conpoquísima deuda y que pueden sobrevivir a este entorno admirablemente, invirtiendo, y pagar ese dividendo. Pero no deberían. El megadividendo de las petroleras nunca les ha servido ni para aflorar valor, ni para mejorar sus múltiplos, ni para generar rentabilidad total al accionista superior al mercado. No olvidemos que la política de dividendo del sector se replanteó hace décadas para reflejar la enorme caja excedentaria que generaba -ya no- y mantener la confianza del inversor mientras ‘llegaba el crecimiento’ -nunca llegó-. Es por ello que hoy esa política de dividendo es obsoleta y contraproducente. No refleja ni la realidad de la generación de caja ni el entorno de precios bajos que ya, por fin, reconocen todas que se dará a medio plazo y que comentamos en ‘La Madre de Todas las Batallas’.

La política de dividendo del sector es obsoleta y contraproducente. No refleja ni la realidad de la generación de caja ni el entorno de precios bajos

Lo hemos visto en el sector eléctrico y recientemente en el minero. Darse cuenta de la realidad, reconocer los errores pasados y fortalecer el balance. Las petroleras europeas pueden aprender -y mucho- de sus colegas los conglomerados eléctricos, que pasaron por la misma travesía del desierto en 2007. ‘Shock’, enfado, negación y aceptación. Tuvieron que eliminar o cortar dividendos, desinvertir y acostumbrarse a que el crecimiento es débil, los precios no mejoran y sus proyectos de inversión tendrán menores rentabilidades.

El que piense que las reducciones de inversiones -insignificantes, comparadas con la burbuja de capex de 2001 a 2012- generarán un superciclo posterior, en mi opinión, toma una estrategia peligrosa, incluso suicida. Las grandes petroleras europeas seguirán invirtiendo en este entorno 80.000 millones de dólares en 2017, y el sector global -incluidas estatales- no baja de 850.000. Más que suficiente para garantizar el nivel de suministro actual… Y eso suponiendo que la demanda siga creciente.

Las eléctricas tuvieron que eliminar o cortar dividendos, desinvertir y acostumbrarse a que el crecimiento es débil, los precios no mejoran

Lo llevo explicando desde 2011. Ya en el periodo de los precios de petróleo disparados, las europeas tenían un comportamiento bursátil mucho peor que las americanas. Y una diferencia en ROCE de más de seis puntosporcentuales con las estadounidenses. Y no, no son los bajos impuestos, sino las ‘inversiones para diversificar’ las que destruyeron el diferencial, que era mínimo en los noventa. En 2010 ya alertaba sobre los riesgos de destrucción de valor de estos megaconglomerados que esconden enormes bolsas de ineficiencia y gasto político bajo el subterfugio del ‘modelo integrado’.

El sector no debió bajarse nunca de la estrategia de los ganadores. La mayor petrolera privada cotizada del mundo tiene un solo objetivo explícito: el retorno sobre el capital empleado en la parte baja del ciclo. Y ese debía haber sido el objetivo tatuado en la mente de los directivos de las empresas. Llevo escuchando “de 80 dólares no puede bajar” “a 60 dólares, rebota” “a 50 dólares se dispara” “a 40 dólares no puede caer”, etc… desde hace demasiado. Helge Lunde decía en CNBC: “El sector es un desastre prediciendo los precios del petróleo”.

Hace poco le pregunté a un directivo de la mayor petrolera de EEUU cuál era su perspectiva de precio de crudo. “I don´t care. I manage what I control, costs” (no me importa, yo manejo lo que controlo, los costes). Aprendamos de los buenos. Como decía el CEO de una de las tres mayores empresas de servicios americanas, “la historia no se repite, pero rima”.

¿Pueden las economías desarrolladas crecer el doble gracias al petróleo?

No todo es negativo estos días y desde luego que los precios de las materias primas estén bajos es una excelente noticia para los países consumidores. La sorpresa, según algunos economistas, es que puede ser la razón que evite una depresión en Japón y duplique el crecimiento de las siete mayores economías del mundo.

Las economías más expuestas al precio del petróleo (incremento del PIB de una caída de 10 dólares por barril durante un año) son las siguientes:

Como ya hemos comentado en varias ocasiones, España no está tan beneficiada como estiman algunos ni siquiera comparado con la media de la UE, pero ya lo comprobamos en 2013 cuando crecíamos por encima de la media y el petróleo estaba por encima de 100 dólares por barril.

Según economistas de Deutsche Bank, JP Morgan y otras fuentes, la caída continuada puede suponer que en 2016 el crecimiento de los países del G7 se dispare hasta a un 4%.

Ese crecimiento de las economías desarrolladas por encima de la media pondría en cuestión el escenario de ralentización global, ya que la mejora del comercio global sería suficiente para compensar la caída de emergentes y frenazo chino.

Si ese escenario se diese de acuerdo a los modelos macroeconómicos, se habría dado en 2015, ¿verdad?

Pues bien, vayamos a lo que ha mostrado el 2015.

Con una caída del petróleo de más del 38% y el índice de materias primas de alrededor del 25%, se han dado revisiones a la baja del crecimiento esperadode 2015 de casi todas las economías del G7. Si miramos una por una, la que supuestamente se debería haber beneficiado más de los bajos precios del crudo y gas es Japón. Una caída como la de 2015 debería haber contribuido a mejorar la expectativa de un crecimiento del 1% de la economía nipona esperado en enero de 2015. A falta de los datos de diciembre, Japón no se habría beneficiado en nada del desplome de las materias primas. De hecho estaba en noviembre al borde de la recesión.

Vayamos a Norteamérica, donde el consenso recopilado por ‘The Economist’ esperaba un potente crecimiento del 3,2%. Es cierto que Canadá y EEUU también sufren por la pérdida de inversiones en el sector petrolero, pero si quitamos el efecto de dicho sector, no se ha dado un aumento del crecimiento en el resto de áreas que lo compense ni lo mejore. EEUU cerrará probablemente 2015 con un crecimiento del 2-2,3% máximo (la mitad de su crecimiento potencial y un 40% menos de las expectativas de consenso en enero). Recordemos que algunos esperaban un 3,5%.

Cuando los impuestos suponen más del 55% del precio de la energía, el subyacente no se traduce en una bajada de los precios a los consumidores

Las expectativas de crecimiento solo se han revisado positivamente en Reino Unido y ligeramente en Alemania, mientras Francia continuaba en su letargo de las dos últimas décadas e Italia, con sensibilidades al precio de petróleo similares a España, crecía menos de lo esperado.

¿Y por qué es esto? Porque esas sensibilidades históricas a los precios del petróleo no incorporan el efecto depresor del exceso de capacidad y la saturación de deuda. Ni la eficiencia en los procesos industriales. Con economías muy endeudadas y con sobrecapacidad tras multitud de planes industriales y de estímulo, donde más del 50% es consumo, esa bajada de materias primas no se traduce en mejor crecimiento… Y hay otro efecto. Cuando los impuestos, como ocurre en Europa, Reino Unido o Japón, suponen más del 55% del precio de la energía, el subyacente –petróleo, gas o carbón- no se traduce en una bajada de los precios a los consumidores.

Al menos, cuando analicemos ese factor “positivo” de los países desarrollados que comentan muchos economistas ante el riesgo de ralentización global, tengamos en cuenta los errores cometidos en la correlación y causalidad en el pasado. Nos servirá para, por lo menos, ser prudentes.