Archivo de la categoría: en Portada

Llegan los tipos reales negativos

“I’m not as concerned about the return on my money as I am the return of my money” Will Rogers

Es mucho más fácil perder dinero que ganarlo. Estamos tan acostumbrados a escuchar de unos y otros lo bien que han invertido y que los bancos centrales nos regalan oportunidades que nos olvidamos de los grandes problemas.

Ayer estaba en una reunión con varios gestores en Londres y uno de ellos me comentaba que la pregunta repetida una y otra vez en sus reuniones de la mañana era “¿por qué cae la bolsa si Draghi imprime 60.000 millones al mes?” y “¿por qué no sube si Yellen no ha subido tipos?”

¿Se dan cuenta de lo que es un mercado yonqui, lo que hemos comentado en tantas ocasiones en esta columna? Toda una generación de traders que no ha visto otra cosa que políticas expansivas, bajadas de tipos de interés y expansión monetaria. La pregunta no es si la economía se ralentiza, si el riesgo político sube o si los beneficios empresariales caen. La pregunta es “por qué ya no me da el subidón cuando me inyectan el gas de la risa monetario”.

Esa generación no sabe qué hacer. Sus inversiones en el Nikkei –sin ninguna justificación fundamental basada en beneficios o mejora de rentabilidad- han hecho lo que se llama “roundtrip”. Han perdido en pocos meses todo lo ganado y más. Y como ellas, otras. El problema adicional es que lo único que sabe hacer una gran parte del mercado es comprar las correcciones. “Siempre ha funcionado”, me decía un amigo en el café 202. “Buy Da Junk” se le llama. Compra aquello que tenga los peores fundamentales posibles, negocios ultra endeudados. Es lo que más sube cuando se inyecta el azúcar monetario. Hasta que deja de subir. Y entonces no tiene soporte fundamental. Cuando compras algo a 25-30 veces beneficio y, tras una caída del 50% sigue cotizando a los mismos múltiplos porque las expectativas de beneficios han bajado tanto como la acción, no sólo es caro, es carísimo porque el espejismo de la recuperación de beneficios ha desaparecido.

¿Qué es lo que aterra a los gestores? Por supuesto, una ralentización global mucho más pronunciada de lo que esperábamos incluso los pesimistas. Pero hubo una respuesta, de un amigo en el segundo mayor fondo del mundo, que me pareció muy interesante: “Me aterran los tipos reales negativos”.

El asalto al ahorro y a la lógica económica que han sido los sucesivos planes de estímulo no ha generado los efectos esperados. La propia Reserva Federal (Fed) ha vuelto a revisar a la baja sus expectativas de crecimiento de EEUU para 2016 y 2017 desde 2,5 y 2,3% a 2,3 y 2,2% respectivamente. Parece insignificante pero no lo es cuando sigue un 40% por debajo del potencial de la economía.

Y ahora resulta que lo que se quiere implementar a nivel global es tipos de interés reales negativos. Es decir, que a usted le cueste dinero ahorrar.

La “brillante idea”, como siempre, viene de quienes no aceptan que el problema es el concepto de “estímulo monetario”. El problema es que va a conseguir el efecto contrario al que pretenden alcanzar. Piensan que penalizando aún más el ahorro los consumidores y empresas se lanzaran a gastar e invertir, y así conseguir el “objetivo de inflación”. ¿Y por qué se consigue lo contrario?

De la misma manera que los sucesivos QE han llevado a menor capex –inversiones- y mayor ahorro, porque no da confianza, la retira, y se perpetúa aún más la sobrecapacidad. La industria zombi permanece, pero la velocidad del dinero se vuelve a desplomar.

¿Realmente piensan que ante un crecimiento pobre la solución es que el ciudadano y las empresas tengan menos dinero en su bolsillo?

Mi amigo está convencido que, igual que los sucesivos QE sólo han traído crecimiento frágil y multiplicado el riesgo excesivo, la implantación a nivel de las mayores economías de tipos de interés reales negativos nos envía de cabeza a una recesión global de la que no podemos protegernos.

Seamos serios. Si bajando los tipos de 5% a 0% la inversión productiva ha caído en términos reales a niveles de 1960, ¿pensamos que se va a reavivar con tipos negativos?

Al atacar a la caja y el ahorro de familias y empresas, van a conseguir el efecto que comentamos desde hace años… Se aumenta la aversión al riesgo de largo plazo, no se invierte en activos a 20-25 años… Se agranda la burbuja de riesgo en bonos.

Estaremos atentos. Pero piensen en un dato. Si aumentando la masa monetaria un 10% se reducen las expectativas de crecimiento un 30%, y eso con tipos a 0%… Imaginen con tipos negativos.

Las burbujas serán más agresivas y menos duraderas. Pero cada bajada de tipos y nuevo QE lleva a resultados disminuyentes.

Al final el error es el mismo. No se cuestiona la política monetaria sino la amplitud y agresividad de la misma. La solución al error, hacer más. Pero ya ni siquiera se consigue el ridículo “efecto riqueza” de inflar los activos de riesgo.

La solución es mucho más evidente. Reactivar la economía desde políticas de oferta. Pero eso no da puestos en la administración. Así que seguiremos pensando que la culpa es de usted que no hace lo que le dice Krugman que haga. No de la medida.
La Política Monetaria No Es Magia

No soluciona problemas estructurales, ni genera crecimiento. Es sólo una herramienta que, como todas, termina por generar el efecto contrario al deseado cuando se abusa de ella.

Parte del error por el que los países piensan que la política monetaria es la panacea viene de la salida de la crisis de Estados Unidos. Hemos olvidado que EE UU encontró petróleo y gas gracias a la revolución del «fracking», pasando de importador neto a casi independiente en energía, creando 2,8 millones de puestos de trabajo y contribuyendo un 2,5% del PIB por año.

Sin entender el impacto del sector energético es fácil caer en el error de magnificar el efecto de la expansión monetaria. Y estamos viendo en el pobre crecimiento japonés, la ralentización china, la estanflación brasileña y la débil recuperación europea que replicar la política de un país tan dinámico y flexible como EE UU no da los mismos frutos cuando se aplica en economías menos liberalizadas.

En los últimos cinco años, los bancos centrales del G-7 han aumentado su balance en más de cinco billones de dólares y el crecimiento sigue siendo decepcionante. La Reserva Federal ha tenido que revisar de nuevo a la baja las estimaciones de PIB de 2015 y 2016. China, que ha aumentado su masa monetaria más del 12% anual desde 2008, se enfrenta a la desaceleración, endeudamiento y sobrecapacidad.

La fórmula de «devaluar para exportar y crecer» es una forma de proteccionismo que simplemente no funciona porque todos hacen lo mismo. El efecto placebo dura muy poco. Además, los tipos bajos eternos perpetúan un modelo endeudado y mantienen la sobrecapacidad.

Hemos convertido medidas excepcionales en estructurales, y no sabemos cómo salir del exceso de liquidez creado. La velocidad del dinero, que mide la actividad económica, se desploma. La inversión productiva no crece a pesar del dinero barato y los bajos tipos porque la sobrecapacidad se subvenciona desde políticas expansivas. Porque hemos olvidado que la política monetaria sin reformas estructurales sólo crea burbujas.

El sistema sigue demasiado endeudado. Un 440% de deuda sobre PIB en los países desarrollados, que en los últimos cinco años han aumentado deuda en 19 billones de dólares para conseguir un endeble crecimiento de un billón de dólares de PIB.

Un problema de deuda no se soluciona con más deuda. Si, además, los países del G7 se lanzan a tipos negativos reales el efecto va a ser el mismo. Aversión al riesgo a largo plazo y burbujas en activos financieros a corto. Llevamos décadas de políticas de demanda.

La saturación resulta evidente. Es momento de reformas estructurales, porque más liquidez no va a mover las ruedas de una economía endeudada.

El Comercio Global Se Estanca

Una economía que crece al 6,8% no es una en la que el gobierno se vea forzado a bajar tipos de interés, devaluar e inyectar miles de millones de dólares en la bolsa. El hecho de que las exportaciones chinas hayan caído más de lo esperado muestra el nivel de saturación de una economía que, aumentando la masa monetaria más de un 12% anual, ha alcanzado niveles de deuda excesivos y sobrecapacidad industrial del 30%. Si China crece por debajo de las expectativas, la Unión Europea lleva años en estancamiento. Y entre los dos suman más del 40% del comercio global.

El impacto sobre las economías globales es doble. Por un lado, tras más de una década de inversiones realizadas para satisfacer la demanda de una China en crecimiento perenne, se da una evidente sobrecapacidad industrial y exceso de oferta en la mayoría de materias primas. No es de extrañar que ante la ralentización china y un crecimiento del resto del mundo muy frágil, el carbón, cobre, mineral de hierro, petróleo o gas se encuentren a niveles de precio de 2008. Por otro lado, la búsqueda de la mayor parte de los países de mejorar su posición global devaluando y exportando bienes de bajo valor añadido tiene un impacto deflacionista en todos los sectores que ningún banco central va a poder solucionar imprimiendo dinero.

Tampoco se puede acudir a «incentivar la demanda interna» ya que ésa ha sido la política que ha llevado al exceso de endeudamiento y pobre crecimiento de Europa, Brasil o Japón.

Un crecimiento del comercio global del 3% –menos de la mitad de la media histórica– puede suponer un problema recesivo para los países emergentes. Se juntan tres factores peligrosos, una inflación alta por las políticas del pasado, estancamiento o recesión económica y pérdida acelerada de reservas de moneda en sus bancos centrales. La parada en seco.

Ante un escenario como éste, España ha salido beneficiada ya que exporta más y ganando cuota de mercado global, mientras que sus importaciones se reducen de manera relevante. Por ello la contribución del sector exterior al PIB será positiva en 2015 y 2016.

Pero debemos prestar atención. Francia, nuestro principal socio comercial, sigue en estancamiento, y debemos profundizar en exportar valor añadido. Porque la batalla de los demás va a buscar «tirar los precios». Y ésa es una guerra que siempre se pierde.

Cinco Mitos Sobre la Recuperación y el Empleo


Hay varios elementos que me parecen importantes y que suelen ignorarse por parte del gran público. Cinco mitos que se repiten sin un análisis detallado.

1. La recuperación es inexistente porque viene de aumentar el endeudamiento

Es cierto que la deuda pública ha crecido y eso hay que atajarlo atacando el gasto inútil y creciendo y creando empleo, que reduce el gasto por desempleo y subvenciones. Pero también es cierto que en el aumento de la deuda debemos incluir el rescate de las comunidades autónomas, las facturas impagadas a proveedores pendientes en 2011 y el rescate de las cajas públicas. Casi un tercio del aumento del endeudamiento estatal viene de esos conceptos. Es una buena noticia que España haya reducido sus necesidades netas de financiación a casi la mitad en cuatro años, pero aún es deficitaria.

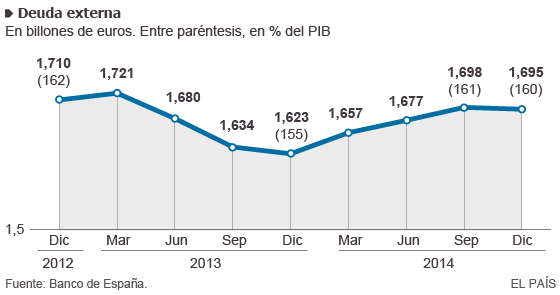
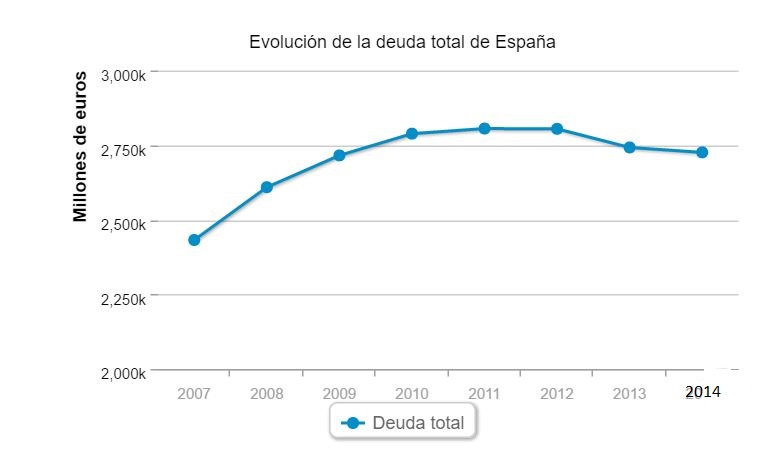
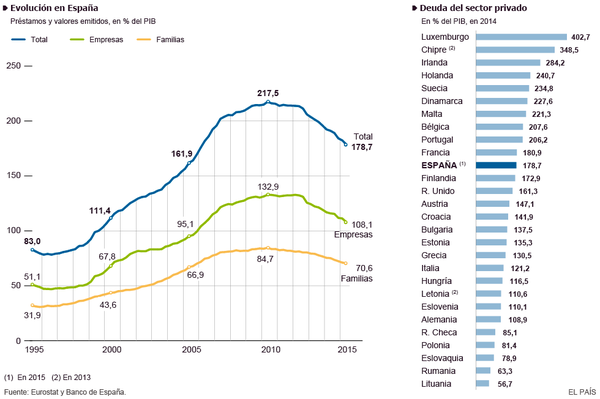
Pero a la hora de analizar el crecimiento de la economía no es la deuda pública la única que cuenta. La deuda privada debe analizarse. La deuda total de España ha bajado de 2,8 billones de euros en 2011 a 2,72 billones. Por lo tanto no, el crecimiento no viene del endeudamiento.

Deuda total España

Adicionalmente, aunque aumenta el nuevo crédito, el crédito total concedido de la economía española se ha reducido en los últimos cuatro años.

2. La recuperación es gracias a Draghi y el plan de recompra del BCE

Ustedes que me leen desde hace años saben que ya en 2013 comentábamos que tocamos fondo y empezábamos a crecer. España ya crecía más que la media de la UE antes de que Draghi comprase un solo bono. Adicionalmente, es difícil que la recuperación venga de la expansión monetaria cuando el crédito concedido no sube, sino que se reduce.

Deuda privada

Olvidamos a su vez que el BCE se hinchó a comprar bonos españoles en 2008 y no parabamos de destruir empleo y aumentar desequilibrios.

Por supuesto, si fuese Draghi y su varita mágica el responsable, Italia o Francia estarían creciendo como locos, y sin embargo es lo contrario.

Ninguna economía de las que alabamos constantemente ha salido de la crisis desde el empleo fijo. Especialmente Estados Unidos

Muchos comentan que en 2016 el BCE terminará su programa de recomprasy con él se disipará el crecimiento español. Es muy difícil que el BCE retire los estímulos cuando ni el Banco de Japón ni la Reserva Federal se atreven a normalizar su política monetaria.

deuda externa 2015

3. Crecemos porque el petróleo ha caído y cuando suba, volveremos a la crisis.

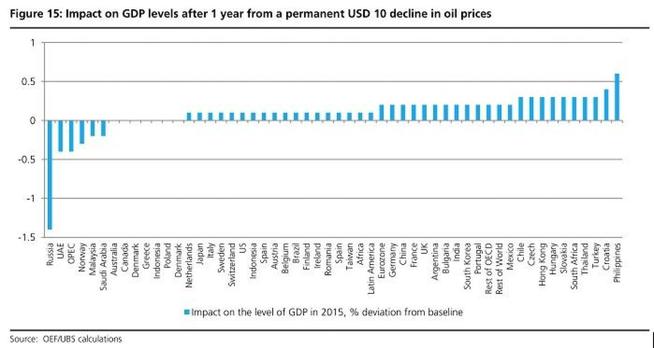
De nuevo, el petróleo barato ayuda, pero ya crecíamos más que la media de la UE con el petróleo a $113 por barril y, si fuese el crudo barato la panacea de nuestra economía, Italia -que tiene una sensibilidad similar al barril- crecería espectacularmente.

impacto petroleo

4. Las exportaciones no crecen

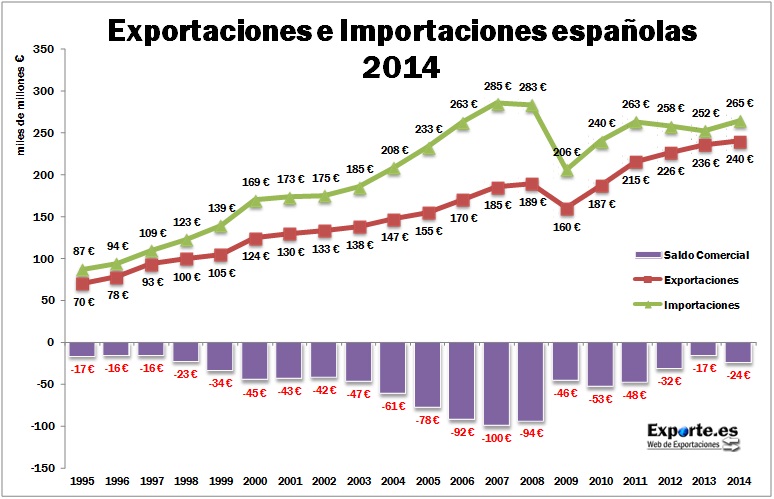
Es curioso que el sector exterior siempre lo miremos por el lado de las exportaciones. En la época de “estimular la demanda interna” que nos costó 3 millones de puestos de trabajo y casi quebrar, el 2008-2010, crecían mucho las exportaciones… Y casi nos hunden las importaciones. Olvidamos que llegamos a tener un déficit comercial del 10% del PIB.

Es por eso que siempre hay que analizar la contribución al PIB del sector exterior. Si Brasil o China se ralentizan, y ya llevan años haciéndolo, debemos ver las dos caras de la moneda. Exportaciones e importaciones. Mientras la diferencia entre primeras y segundas sea positiva, y en 2015 seguramente terminemos con superávit comercial, es una gran noticia. Si, además, las exportaciones alcanzan un nivel récord, como lo han hecho, y ganamos cuota de mercado, como ha ocurrido, podemos pensar en un sector exterior mucho más fuerte de lo que ha sido en el pasado.

Balanza-comercial-2014-grafica

5. El empleo es precario y temporal

El paro se ha reducido a niveles de finales de 2010. Sin embargo muchos tildan la situación actual como de desigualdad, precariedad y temporalidad.

El argumento de la desigualdad es fácilmente rebatible. En 2004 la desigualdad, medida por índice de Gini, se situaba al mismo nivel que la media de la UE, un 30,4%. Entre 2004 y 2011, durante la época “social” de Zapatero, aumentó 11 puntos mientras en la media de la UE se mantenía constante. Desde 2014 la desigualdad se ha reducido, según Eurostat.

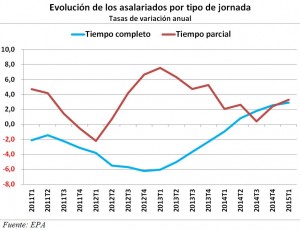
En cuanto a la temporalidad y precariedad, se suele olvidar que España es el único país de la OCDE que está saliendo de la crisis aumentando empleo fijo. Esta es la primera vez que salimos de una crisis aumentando la contratación indefinida. En el año 93, se tuvo que esperar más de un año y medio para que el crecimiento se tradujera en un ligero aumento de la contratación indefinida. Durante los “brotes verdes” de 2010 hubo un ligero repunte económico, pero se siguió destruyendo empleo indefinido. La contratación indefinida ha pasado de caer a un ritmo interanual del 29,5% anual a finales de 2011 a crecer en lo que va de 2015 a tasa anual del 14,4%. El 75% de los empleados tienen un contrato indefinido, más que al final de 2011, 74,1%, y el 69% del cuarto trimestre de 2007.

tiempo-completo

Adicionalmente, el mantra de que el empleo creado es de corta duración es incorrecto. En el segundo trimestre de 2015 apenas un 3% de los ocupados tenían empleos de menos de tres meses. En 2007, el porcentaje de trabajadores contratados por menos de tres meses se situaba por encima del nivel actual, en el 4%. A finales de 2011 también era un 4%. Los contratos de menos de un mes no llegan al 0,95% del total.

9 de cada 10 contratos firmados desde el primer trimestre de 2015 son a tiempo completo.

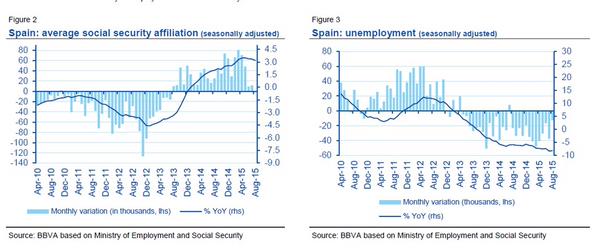
España ha conseguido pasar de generar la mitad de los parados de la Eurozona en 2011 a crear un tercio de todo el empleo de los países de la zona Euro en 2015, reduciendo el paro en 2,3 puntos, más del doble de los conseguido en el resto de países de nuestro entorno. Nuestro país lleva 22 meses creando empleo -desestacionalizado- sostenidamente.

España es, a su vez, el único país de la OCDE que está saliendo de una enorme crisis aumentando el empleo indefinido. El porcentaje de contratos indefinidos sobre el total se ha situado por encima del nivel de 2004 o 2011 todos los años desde 2012. En 2004, antes de la crisis, el 8,4% eran indefinidos, en 2011 el 7,7%. La media del periodo 2012-2014 lo supera. Se suele mentir mucho sobre la “temporalidad y precariedad”. En 2004 el 68,5% de los contratos totales eran fijos. En 2015 es el 75%. Menos de un 1% de los trabajadores tienen contratos inferiores a un mes.

Paro Agosto 2015

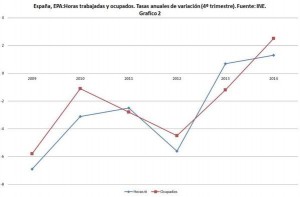
También se repite “solo se reparten las horas trabajadas”, cuando la cifra (1665) es similar a la media de la OCDE (1770) y superior a la de Holanda o Alemania (1380 y 1388 respectivamente).

horas trabajadas

En noviembre publico mi nuevo libro “Acabemos con el Paro” (Deusto) y analizo lo que España puede hacer para continuar creando empleo con mayor intensidad. No olvidemos lo conseguido, ni la importancia de la reforma laboral a la hora de parar la sangría del empleo e incentivar la contratación. Hemos conseguido mucho. Revertir las reformas es suicida. Hay que avanzar, no volver a los errores de 2008.

Ninguna economía de las que alabamos constantemente ha salido de la crisis desde el empleo fijo. Especialmente EEUU que por razones que aún no llego a entender es el ejemplo repetido por una izquierda que jamás aceptaría la flexibilidad y dinamismo del mercado laboral estadounidense.

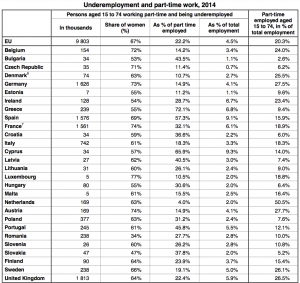
Part Time Employed

¿Podemos caer de nuevo en la recesión? Claro. Tirando de los mismos errores de 2008, pensando que ya no hay que hacer más reformas

Mi frase favorita es decir que las horas trabajadas han caído y los ingresos de la Seguridad Social. Las horas trabajadas en España son superiores a Holanda o Alemania, y, en unas 1700 anuales, están cerca de la media de la OCDE. Países como EEUU o Reino Unido, tras años de recuperación, no han recuperado los ingresos de Seguridad Social de 2008.

No es para sentarse y relajarse. Hay mucho que hacer, y la recuperación es frágil. Pero parte de la forma de seguir mejorando es tener la honestidad intelectual de reconocer que la enorme mayoría de economistas nos equivocamos al estimar el crecimiento de 2013 a 2015, y que dos años revisando al alza estimaciones en porcentajes del 50 al 80% es algo que debemos valorar.

¿Podemos caer de nuevo en la recesión? Claro. Tirando de los mismos errores de 2008, pensando que ya no hay que hacer más reformas y fiándolo todo a la política monetaria como han hecho otros países. De ahí mi preocupación por los pactos de perdedores en diciembre. Porque son pactos de gasto. Si pensamos que se podía haber hecho mucho más y nos hubiera ido mejor y que se han perdido oportunidades de hacer reformas más contundentes, esperen a ver lo que es un pacto de expertos en redistribuir la nada.