Archivo de la categoría: España

España

El Fondo Monetario y las recomendaciones de la cigarra

Países como Italia, o España, casi han vuelto a la situación ‘pre-crisis’– Christiane Lagarde

The Fund is acting as enforcer of the banks’ loan contracts – Karen Lissakers (FMI)

La frase que encabeza el articulo parecería una broma si no fuera porque “volver a la situación pre-crisis” para el Fondo Monetario Internacional es colocar deuda, mucha y barata. Lo demás “pre-crisis” no importa. Si hay seis millones de parados, un 100% de deuda sobre PIB, si el déficit supera los 70.000 millones de euros o si  la actividad industrial ha caído a niveles de 2004, o la renta disponible se ha cercenado un 25% con fiscalidad confiscatoria, eso no importa. Lo que importa es que se emite rápido, bien y con alegría. Baja la prima de riesgo a 196 puntos básicos… todo va bien.

Sí, la economía española está mejorando, y más rápidamente de lo que se esperaba, pero queda mucho, mucho por hacer.
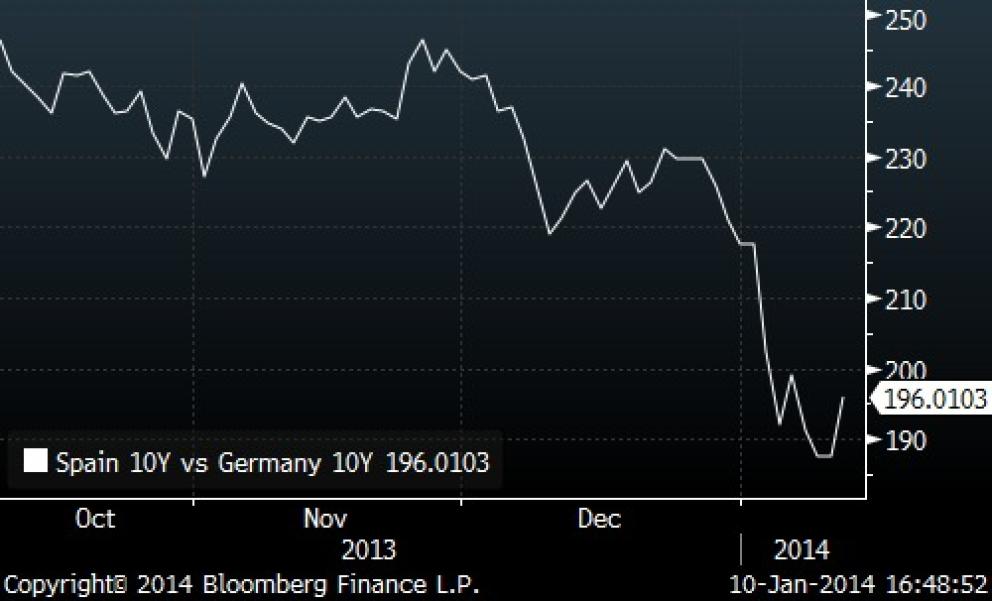
imagen-sin-titulo (12)

Cuando uno lee de Christiane Lagarde, directora gerente del FMI, frases como la del encabezamiento, o que los “bancos centrales han sido los héroes de la crisis”, le entra más preocupación que esperanza. Es como decir que los virus son los héroes de los hospitales porque sin ellos los médicos no tendrían trabajo.

En los últimos treinta años el mundo ha vivido más de 100 crisis financieras de enorme calado. Casualmente esos periodos de expansión de burbuja y crisis posterior (boom and bust cycles) vienen dictados por las políticas de los bancos centrales y las ‘recomendaciones de la cigarra’ del FMI, que los estados, enganchados a la deuda, están encantados de seguir. Gastar y endeudarse cuando hay tipos bajos y exceso de liquidez y, cuando explota todo, supuestas “austeridades” que esconden mantener a toda costa el peso del estado y supuestas “liberalizaciones” que han sido en gran parte fiascos donde el gobierno seguía manteniendo una intervención masiva.

Bajar tipos y aumentar masa monetaria para acentuar las burbujas y el exceso de crédito, y luego, cuando explota… bajar tipos y aumentar masa monetaria.

A la enorme mayoría de las crisis financieras se ha llegado desde la intervención masiva a través de la creación de dinero y crédito excesivo y se han intentado solucionar buscando mayor intervención aun. Lean The Origin of Financial Crises: Central Banks, Credit Bubbles and the Efficient Market Fallacy, de George Cooper para aterrarse con los datos. El Fondo Monetario Internacional ha respondido a todas ellas de la siguiente manera:

– Aceptando las medidas de los gobiernos y bancos centrales sin analizar los detalles y siempre ignorando los riesgos de extrema liquidez.

– Recomendando unas supuestas liberalizaciones y planes de austeridad que, o no se han llevado a cabo para nada, o se han dirigido, como en la crisis europea, a sostener a toda costa las estructuras estatales hipertrofiadas. Casi todas las “medidas de austeridad” implementadas en treinta años han recaído en recortes en la inversión, y no en el gasto corriente, lo que debilita aún más a las economías.

– Equivocándose casi siempre en las estimaciones. Pongan el caso de Grecia, o de Latinoamérica, … o de España. Las equivocaciones en las estimaciones de crecimiento, y paro, han sido brutales. Hasta un 300% de error. En Grecia estimaban una caída del PIB del 5,5% y fue del 17% (entre 2009 y 2012). Ahí es nada.

– Y terminando pidiendo perdón por “no haber estimado correctamente” los efectos, recomendando… Lo han adivinado: gastar y endeudarse.

De esas cien crisis de los últimos treinta años casi siempre han salido los países más endeudados y más frágiles. “Salir de la crisis” para el FMI es que en la OCDE haya aumentado el total de deuda un 40% desde 2008.

El Fondo Monetario Internacional tiende a equivocarse con demasiada frecuencia en sus estimaciones, y además, siempre toma los excesos de optimismo de los mercados financieros como resultado de mejoras reales, obviando elementos tan importantes como el exceso de liquidez o los efectos negativos de la intervención monetaria masiva. Pero sobre todo, el problema del Fondo Monetario Internacional es que actúa como una especie de Departamento de Comunicación Corporativa para Estados y Bancos. Cuando hablan de “medidas estructurales”, pero no se cambia nada, como en Europa, lo aceptan. Palabra de gobierno, palabra de santo.

¿Por qué? Porque al FMI no le interesa realmente la situación financiera total o la fortaleza económica. Le interesa que se pague la deuda, pero no que se reduzca, sino que se emita bien.

Y es ahí donde la visita de Rajoy Washington el lunes es muy importante. No caer en la trampa de las ‘recomendaciones de la cigarra’ y no entregarse al triunfalismo igual que no caímos en el desastre garantizado de pedir el rescate que reclamaba tanta gente.
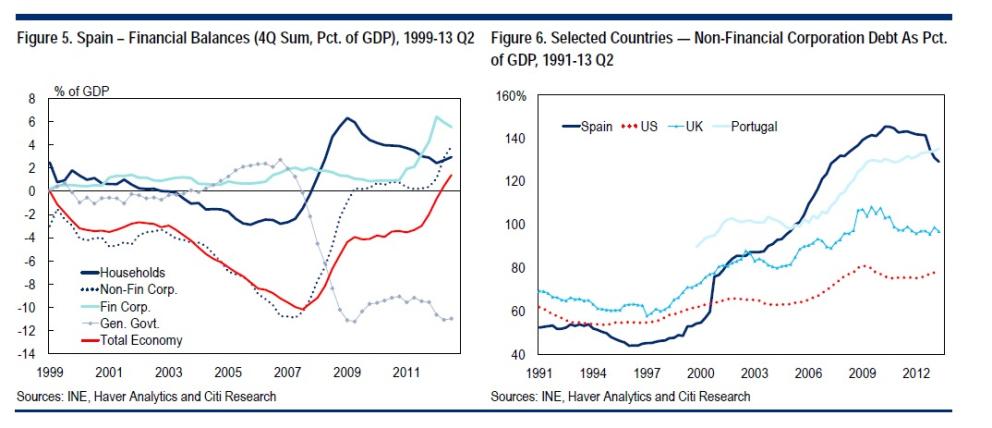
imagen-sin-titulo (11)

El Gobierno de España se presenta con datos esperanzadores para su visita a Washington. Un paro que ha caído en 147.000 personas, con aumento de la afiliación de 64.000 en diciembre, el consumo repuntando, una balanza comercial saneada y un crecimiento estimado que superará en mucho la previsión del propio FMI (+0,2%). Esa será la noticia del día. “El FMI apoya las medidas del gobierno y revisa al alza sus perspectivas económicas”. ¡Todo va bien!. Pero no podemos caer en la autocomplacencia.

Lo que más importa desde el punto de vista del FMI son las comparaciones entre 2014 y 2013, y van a ser espectaculares por el efecto rebote, aunque las cifras sigan siendo preocupantes. Ojo con entregarse a la euforia y recaer. Por ejemplo, pasar de un déficit del 7% al 5,5%, aunque sea una acumulación de deuda de unos 125.000 millones de euros, compara muy bien. Reducir el paro en 200.000 personas o más (calculo hasta 500.000) en 2014 compara estupendamente a pesar de que la cifra de paro siga siendo excesiva.

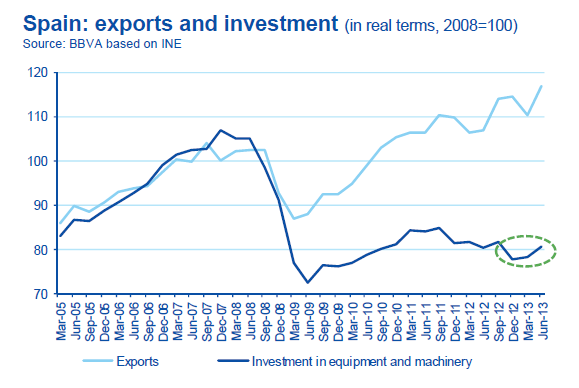
España seguirá mejorando en exportaciones. Un incremento anual de exportaciones del 5% en 2014 y 2015 esperado es una cifra potente, pero el total no deja de ser menos del 35% del PIB.

Por supuesto, hay que añadir una prima de riesgo que ha caído a niveles de 2007 gracias a la fiesta de liquidez global, el “search for yield” (búsqueda de rentabilidad en bonos) y disipar la percepción de riesgo de salida del euro o de hacer esas quitas monstruosas que algunos recomiendan como solución. Cuidado, porque la deuda publica crece tanto en stock (volumen) como en flujo, como en porcentaje del PIB.

Lo que más importa desde el punto de vista del FMI son las comparaciones entre 2014 y 2013, y van a ser espectaculares por el efecto rebote, aunque las cifras sigan siendo preocupantes. Ojo con entregarse a la euforia y recaer

España se presenta con una recuperación incuestionable, muy positivos cambios estructurales en el modelo ladrillero de “estimular la demanda interna” creando sobrecapacidad, pero con unas necesidades de refinanciación en 2014 de más de 200.000 millones de euros, un déficit que sobrepasará los objetivos, un crecimiento muy lejos del potencial por un esfuerzo fiscal excesivo como comentábamos en Impuestos y Burocracia, Escollos a la Recuperación y un gasto publico que sigue por encima de los niveles de pico de burbuja de 2007, y superará el 50% del PIB incluyendo empresas públicas.

En el lado de la deuda privada corporativa, esta se ha reducido un 16% desde 2010, pero sigue siendo muy alta, hasta un 35% superior a Estados Unidos oReino Unido. Esto quiere decir que el famoso mantra keynesiano de que “el estado se endeuda –oh, qué generoso- para permitir el desapalancamiento de empresas y familias“, no se da. Se ha disparado la deuda pública y mantenido el gasto político, pero la reducción de deuda privada ha sido muy inferior al aumento de la del estado. En total, la deuda acumulada del país no ha bajado desde 2010.

Ante esta situación, esperanzadora y positiva, incuestionablemente, pero con enormes desequilibrios, es muy tentador relajarse, y aún más tentador sacar la chequera en blanco del gasto  público. Pero cuando el entorno de crédito, la fiesta de la liquidez y el optimismo se contengan, deberemos afrontar unas necesidades de refinanciación anuales que no pueden dispararse a más de 300.000 millones de euros en 2016 mientras “nos recuperamos” un 1% o un 1,5% anual. Es cavar más el hoyo. Porque el invierno llega. Y entonces el FMI recomienda cosas tan «fantásticas” como “confiscar un porcentaje de los ahorros privados”. Eso sí, dirá que perdonen, que se equivocó. Paga usted.
Impuestos y burocracia, escollos a la recuperación

“The real goal should be reduced government spending, rather than balanced budgets achieved by ever rising tax rates to cover ever rising spending”.Thomas Sowell

Leía esta semana una serie de informes analizando el crecimiento potencial de España y las oportunidades a corto plazo. Me entristecía comprobar que, de todos los países de la OCDE, España es el que muestra una mayor divergencia entre el crecimiento esperado para 2014 (+0,7%) y el potencial (+3% según BBVA, Goldman Sachs y Merrill Lynch). Es el coste de oportunidad de aferrarnos como un clavo ardiendo al modelo de 2004, y esperar que vuelva la orgía de deuda.

Yo estimo un crecimiento para 2014 del 1%, y creación neta de empleo, pero aún muy lejos de dicho potencial. Solamente poniendo la alfombra roja a la creación e implantación de empresas como se hizo en Reino Unido, atraeríamos inversión financiera directa por 50.000 millones y crearíamos muchos más puestos de trabajo netos nuevos. Bajando impuestos a empresas y autónomos, en Reino Unido no solo aumentaron la recaudación en 24.000 millones de libras, sino que se ha reducido el desempleo al 7%… incluso como receptor neto de inmigración. La formula: “Business Is Great” y bajos impuestos. Mientras tanto, en España seguimos intentando cazar unicornios de “recuperar ingresos fiscales” y contarnos que “no tenemos un problema de gastos”.

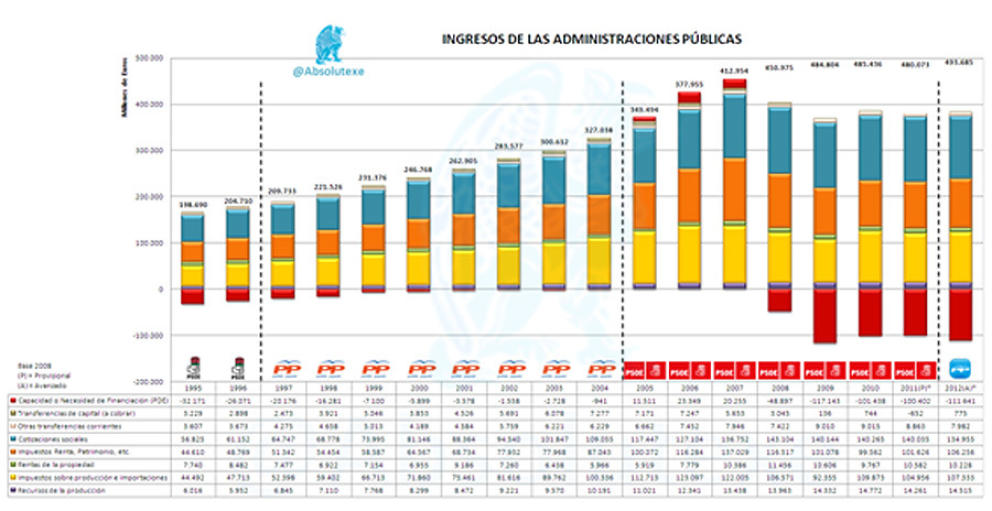
En el pico absoluto de la burbuja, el país jamás ingresó más de 412.900 millones; sin embargo, gasta unos 70.000 millones más que esa cifra histórica de ingresos que nunca volverán, 30.000 millones incluso sin contar el efecto del coste de la deuda y del rescate bancario.

Lo comento en Viaje a la Libertad Económica. En España, la recaudación tributaria no se ha desplomado por el fraude y la economía sumergida, se ha desplomado por la enorme dependencia del ladrillo, de la burbuja inmobiliaria y de obra civil que suponía casi el 20 % del PIB incluyendo ramificaciones de gasto en telefonía, servicios y energía, con enormes redes y capacidad de generación instalada para una demanda que nunca llegó.Sobrecapacidad de burbuja para sostener el PIB.

Y ese PIB que se ha aumentado artificialmente a base de “estimular la demanda interna” (y fíjense en las consecuencias, 300% de deuda sobre ese PIB “soufflé”), es el mismo que se utiliza para contarnos el cuento de querecaudamos menos que uno u otro país. Hacer ratios sobre un PIB inflado para justificar gastos de burbuja e impuestos confiscatorios. Es el subterfugio de venderme a mí mismo algo que no necesito ni me puedo permitir, por tanto me endeudo, y decir que mi cifra de negocio sube, justificando así unos gastos inaceptables. Y luego decir que esos gastos son “moderados”.

imagen-sin-titulo (10)

Los Presupuestos Generales de 2014 no corrigen todavía ese problema de gastos que siguen por encima de 2007 mientras la renta disponible de familias y la actividad económica ha caído a niveles de 2004, siendo optimistas. La aristocracia del gasto publico. Y seguimos negando la mayor. Luego le echaremos la culpa a cualquiera de nuestros unicornios favoritos, los mercados, Merkel o quien sea.

Usando datos de los presupuestos generales, seguiremos gastando 10.000 millones en subvenciones; 23.000 millones en “coordinación y relaciones financieras con los entes territoriales”; 690 millones en acción del estado en el exterior; 497 millones en cooperación para el desarrollo (nosotros los ricos, podemos); 131 millones en “difusión cultural en el exterior”; en “administración periférica del estado” 275 millones; en “cobertura informativa” 55 millones; otros 83 millones en “meteorología” (lo juro); actuaciones para la “prevención del cambio climático” 42 millones; el gasto en coches oficiales sube un 1,6% hasta 240 millones de nada; la “asistencia sanitaria mutualista de la administración”, paralela a la sanidad publica, otros 2.060 millones. No hay margen.

Pero el problema es que seguimos sin poner solución a los dos problemas que ponen la zancadilla de la recuperación económica:

– Una fiscalidad del “Sheriff de Nottingham” que se preocupa más por rascar la última moneda disponible del que genere caja para sostener a toda costa unos gastos que ya eran insostenibles en la época de la burbuja, en vez de crear condiciones para que la economía crezca y con ella se generen más ingresos fiscales. Cuando ustedes lean “reforma”, “aumentar las bases imponibles”, “reducir deducciones” lean “subir impuestos. España es el país donde más ha aumentado el esfuerzo fiscal desde 1965 después de Turquía. Cortar las deducciones y demonizar a las grandes empresas es una locura. Hunde la inversión a futuro y pone la zancadilla a esas empresas, que han sostenido empleo y se han convertido en multinacionales en muy poco tiempo y con éxito, generando riqueza para todo el pais. Pero además es un argumento cuestionable que se demonice a las grandes empresas, cuando a la vez defendemos con uñas y dientes el tratamiento de capital de los beneficios fiscales de los bancos ante la Unión europea. Ah, me había olvidado que son los bancos los que se atiborran de deuda soberana.

– Percepción de inseguridad jurídica. Si el entorno impositivo y legal no es claro y predecible, va a ser muy difícil atraer la inversión financiera directa que necesitamos para crear empleo y poner capital en la economía productiva a largo plazo. No para comprar bonos y acciones, sino para invertir en los sectores que nos pueden hacer recuperar el crecimiento real, no inflado con ladrillo. Servicios financieros, sanidad, turismo, tecnología y seguridad, por ejemplo.

– El gasto inútil sostiene una burocracia de “capataz” cuyo objetivo es autojustificarse con trabas y procedimientos ridículos. Les recomiendo leerse las “competencias adicionales” que se les han “concedido” a las diputaciones, por ejemplo. O las subvenciones improductivas. No facilitar y competir para atraer más capital y más empresas. Luego leo cosas como “si el PIB no hubiese caído no tendríamos déficit” o “si no fuera por la crisis”. Como si la crisis fuera un OVNI que cayó del cielo. Entre 2008 y 2011, en el conjunto de la zona euro el gasto público ha crecido casi un 7%, hasta situarse en 4,65 billones de euros. En los países del sur, teóricamente los más afectados por la mal llamada “austeridad”, la evolución es similar: desde 2008, el gasto público en Francia ha crecido un 8,6%; en España, un 4%; en Italia, un 3%; en Portugal, un 7,8%.

Sin embargo, la actividad económica y la renta disponible sí han caído a niveles de 2004. En vez de considerar, como es lógico, que el gasto debe adecuarse al ingreso y que los ciclos económicos de prosperidad siempre han venido desde el ahorro, nos lanzamos a pensar que el problema del gasto excesivo se va a solucionar con más gasto.

Y es que sí, es un problema de gasto cuando los estados consumen entre un 10% y un 25% más de lo que ingresan. Porque incluso si se «confiscase» toda la riqueza generada en un año por las clases altas y empresas, no se cubriría el déficit del país o de la Unión Europea. Y encima sería un efecto de sólo un año. Luego, además de crear fuga de capital y destrucción de inversión, seguirían gastando.

Para el gasto siempre hay margen, y se crea la Renta de Posición. Una vez que se ha creado ese ente burocrático, ese gasto, es mas fácil mantenerlo y justificarlo que cercenarlo. Miren el ejemplo de las empresas públicas deficitarias. Se han cerrado cuatro de las mas de 4.000 que tenemos.

Para bajar impuestos e impulsar la economía, no hay margen nunca. No existe nada más permanente que una subida de impuestos “temporal”. Luego, cuando se entra en depresión, proponen más gasto público para «salir de la crisis» que ha creado el gasto excesivo. Primero ponen la zancadilla y después dicen que sin ellos usted no puede levantarse y andar.

Muchos economistas de “consenso estatista” llaman a copiar a Estados Unidos en política económica… Excepto en libertad económica, apertura y bajos impuestos. En eso preferimos copiar a Francia. Y Francia va del estancamiento a la recesión.

Todo el mundo ve el enorme potencial de España. Crecer un 1% está bien. Dormirse en los laureles pensando que es suficiente y que no hay que reducir más gastos superfluos es peligroso.

El año que viene va a ser mucho mejor que el 2013. No lo duden. Y puede ser muchísimo mejor. Hay potencial de sobra y si queremos, lo sobrepasaremos.

El Cuento de la Deflación

deflacion falsa

Actualizado 11/4/2014 (El Confidencial)

Government outlays undermine real savings. The larger the outlays are, the more real savings are diverted from wealth generators – Frank Shostak

En mi nuevo libro Viaje a la Libertad Económica (Deusto) dedico un capítulo a los errores de una política económica que muchos países de la Unión Europea llevan a cabo, creada a imagen y semejanza de Francia. El estancamiento, la altísima fiscalidad y la falta de reformas. En la Unión Europea seguimos sin aprender y, con tal de mantener a toda costa estados hipertrofiados y sistemas económicos intervenidos, nos ocurre lo de siempre. Se gasta en planes inútiles a costa de los generadores de riqueza. Y cada vez se genera menos riqueza.

Cuando se vislumbra un cierto entorno de recuperación vemos que los países, en vez de profundizar en las reformas, se relajan, y vuelven a caer en la recesión.

Riesgo para España

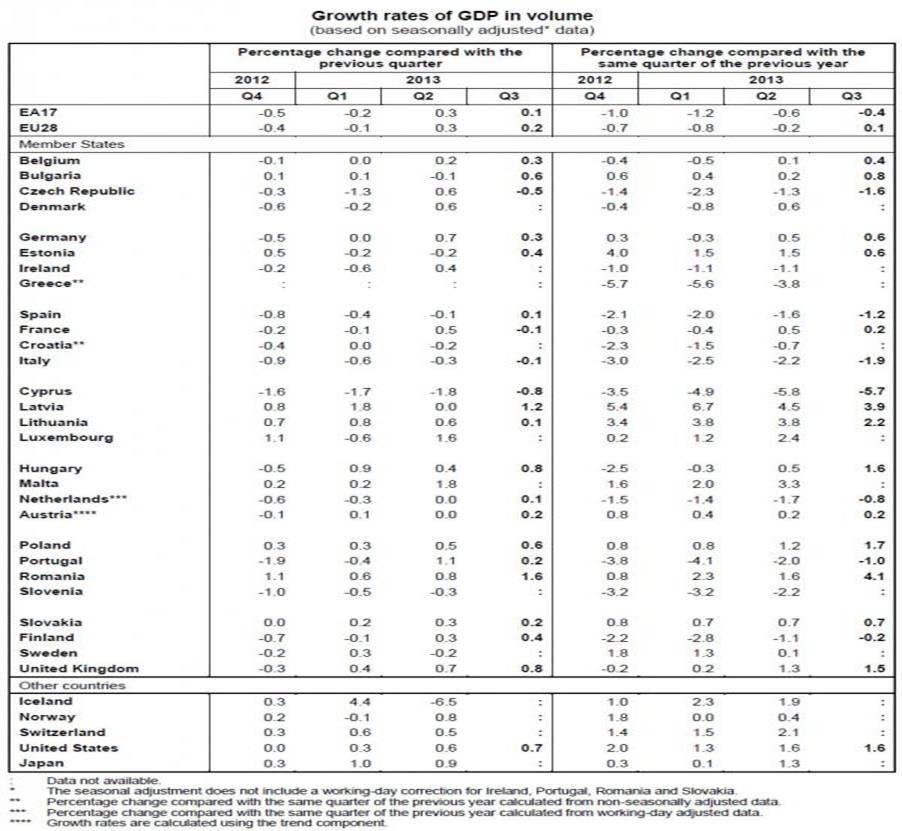
El riesgo para la recuperación de España podría venir de un impacto en las exportaciones. España exporta a las mayores economías de Europa el 50% de sus bienes. Pero la razón por la cual veo menos riesgo para nuestro sector exportador es que cada vez dependemos menos de nuestros socios comunitarios.  En el primer semestre de 2013, con un crecimiento del 8% de las exportaciones en España, las ventas en Francia bajaron un 1,7% enAlemania un 0,6% y en Italia un 0,4%. Dependemos menos de la máquina europea y generamos mayor valor añadido y diversificación.

1384539244

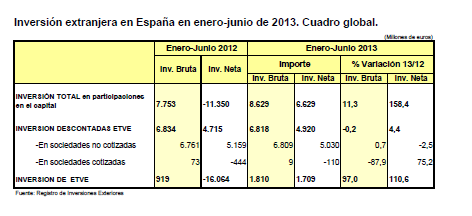
La inversión extranjera en España entre enero y junio de 2013, además, muestra un componente diferenciador muy importante sobre épocas pasadas. La inversión extranjera de residentes (es decir, españoles que traen dinero de fuera) es solo el 4,9% del total, por lo que el 95,1% proviene de inversores extranjeros.

1384539432

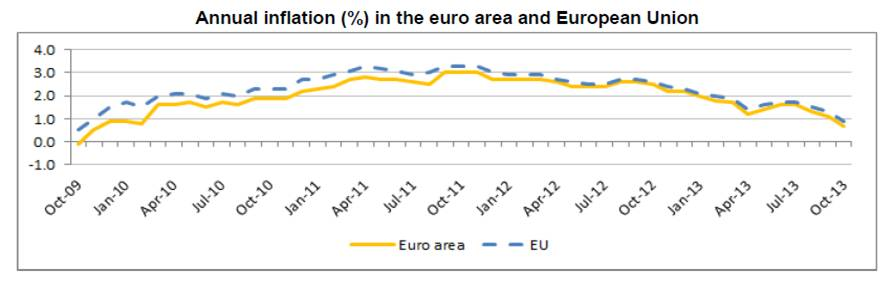
Pero en las entrevistas que he tenido esta semana se repetía una y otra vez que la mayor preocupación ante el estancamiento de la UE es el “riesgo de deflación”.

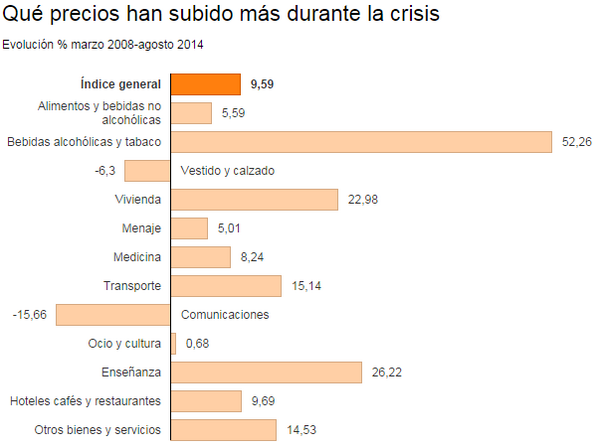
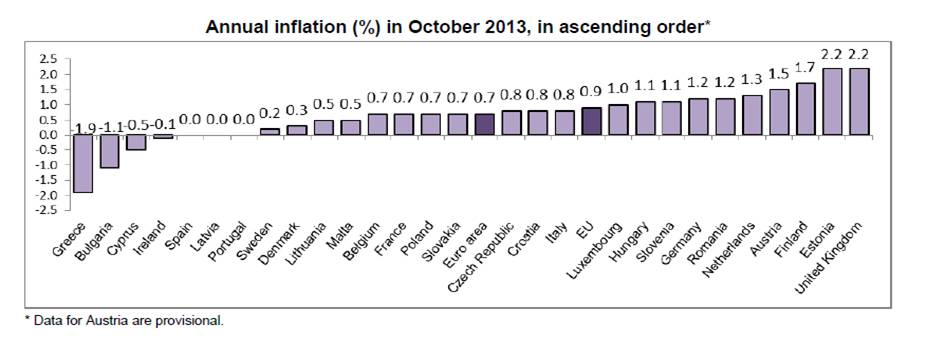
El cuento de la deflación es el del engaño en las medias: Fíjense en el IPC de marzo de 2014. Si usted come equipos fotográficos (-14%), equipos telefónicos (-12%) y joyería (-12%), efectivamente han bajado los precios. Ahora, como usted consuma pescado (+3,2%), leche (+4,4%), fruta en conserva y frutos secos (+6,5%), legumbres (+3,2%), queso (+2,2%), pague gas (+2,3%), electricidad (+6%) colegios (+3,5%), seguros (+4,1%) y agua (+3,3%) lo lleva usted crudo. Y si usted fuma (+3,4%), bebe (+2,4%) o se le ocurre montarse en un avión (+4,4%) mejor ni hablar.

De hecho, utilizando los datos del IPC de marzo de 2014, los gastos esenciales de una familia (comida, escuela, gas, electricidad, seguros y servicios) han crecido en una media del 3,1%

Cinco productos marcan la tendencia supuestamente deflacionista con un descenso muy superior a la media: los equipos fotográficos y cinematográficos (-14%); los equipos telefónicos (-12,2%); los equipos informáticos (-9,3%); joyería, bisutería y relojería (-7,4%). Excluyendo esos bienes, el IPC habría subido entre un 1,6 y un 2%.

Si se creen que en Reino Unido hay una inflación de 1,6% en 2014 (cifra oficial) no me extraña que se crean el cuento de que en España hay deflación

Hay que aclarar que en la mayoría de los países de Europa y en España no hay deflación, hay desinflación por sobrecapacidad. Cuando se han invertido (gastado) centenares de miles de millones de euros en “planes industriales” y capacidad productiva, sobre todo en automóvil, textil, comercio minorista e infraestructuras, lo que estamos viviendo es una reducción de precios sana por competencia entre sectores sobredimensionados hasta en un 40%. Por otro lado, la inflación existe en otros elementos, muy relevantes para la industria y el consumo, desde los costes energéticos en sistemas caros e ineficientes hasta la cesta de la compra básica.

El cuento del riesgo de deflación es la excusa de los estados hiperendeudados para justificar mayor represión financiera. Es decir, continuar bajando tipos, intentar crear inflación falsa aunque los ciudadanos tengan menos capacidad de compra, y… la ultima panacea que nos quieren hacer tragar como una píldora envenenada, planes de estímulos monetarios.

A nadie se le ocurre pensar que los precios bajan porque la renta disponible de los ciudadanos se ha destruido a través de una fiscalidad confiscatoria

Total, a nadie se le ocurre pensar que los precios bajan porque la renta disponible de los ciudadanos se ha destruido a través de una fiscalidad confiscatoria que ya alcanza casi el 40% del PIB de la Eurozona, un 36% en impuestos de actividades laborales. A nadie se le ocurre que el problema es que no se incentiva el consumo y la actividad económica subiendo impuestos y reduciendo la renta disponible de las personas. Es de cajón. Para que se reactive la economía se debe devolver el dinero al bolsillo de los ciudadanos que han aceptado y pagado estoicamente las políticas intervencionistas y planes de ayuda y estímulos que han llevado a la UE a gastar hasta un 3% de su PIB para destruir 4.500.000 de puestos de trabajo y hundir la actividad económica.

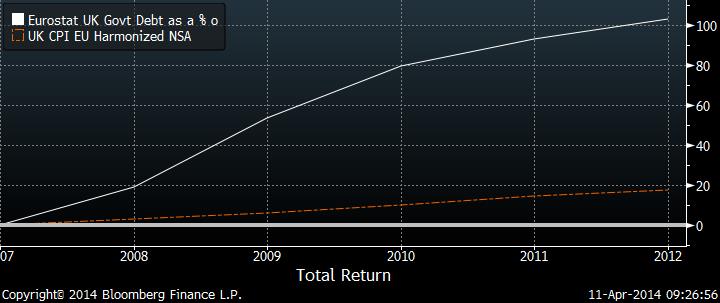
Cuando leo cosas como «la inflación ayuda a reducir la deuda» recuerdo el Reino Unido. Entre 2008 y 2013: Inflación +3,3% anual … deuda +15.2% anual.  Pues no, no es cierto que «la inflación reduzca la deuda».

UK inflation Debt

La economía sigue sin recuperar el crecimiento en Europa, la correa de trasmisión de la política monetaria sigue rota, la deuda, tanto en términos relativos como absolutos, sigue aumentando, el empleo no se recupera y ahora nos dicen que entramos en deflación.

Primero, el crédito al sector privado sigue sin mejorar porque la economía europea sigue extremadamente bancarizada y todo el crédito disponible lo fagocita la deuda de las administraciones públicas, como alerta el Banco Central Europeo, llevando a que la simbiosis banca-deuda del estado se profundice, haciendo al sistema financiero más dependiente y, por lo tanto, más frágil ante cualquier riesgo soberano.

Los salarios siguen sin subir, y pensar que forzar a Alemania a estimular su demanda interna va a tener un efecto expansivo sobre la periferia es incorrecto empíricamente, como comentábamos en esta columna hace meses, donde mostrábamos el efecto multiplicador de atraer capital extranjero e inversión financiera directa es tres veces superior al de los estímulos de demanda interna estatales.

1384539750

Hasta ahora, el principal riesgo que contemplaban los mercados era la ruptura del euro, combinado con impagos soberanos. Ahora nos preocupamos de la deflación, la japonización de Europa de la que ya alertaba en 2012 en este articulo, pero que no deja de ser consecuencia de una nefasta política intervencionista y detractora de capital, que lleva a la desindustrialización, alDepardieu silencioso.

Combatir la posible deflación desde políticas de intervención mientras se sigue cercenando la capacidad de consumo de los ciudadanos con subidas de impuestos y se sigue echando al capital inversor, sólo nos lleva a agrandar un agujero que, por otro lado, creamos en la época de la fiesta crediticia y los planes de crecimiento, y empeoramos en 2008.

1384539908

Además, las voces que piden estímulos monetarios (Quantitative Easing) similares a los norteamericanos olvidan que la velocidad del dinero, que mide la actividad económica, se desploma, creando un trasvase de dinero a activos financieros, bolsa y bonos, pero el hundimiento de la inversión productiva. Según Citigroup, la velocidad del dinero en Estados Unidos y Reino Unido ha caído a niveles de mediados de los años 60 mientras que el PIB nominal está a niveles de 2001. Pero  la bolsa está a máximos históricos y los bonos de alto riesgo, a tipos de interés mínimos. Es decir, creamos ‘ilusión de riqueza’ en activos de riesgo financieros mientras sostenemos el PIB artificialmente, pero destruimos la creación de riqueza y empleo.

Por ello hay que parar el círculo vicioso de gasto, endeudamiento, empobrecimiento, represión financiera, menos riqueza, menos inversión, mayor desempleo y más gasto y pasar a convertirlo en un círculo virtuoso de ahorro, moderación presupuestaria, mejora de la renta disponible, consumo, inversión y empleo. A ver si aprendemos. La prosperidad no viene de la cría del unicornio, sino del consumo y la inversión productiva.

Lectura adicional: http://blogs.elconfidencial.com/economia/monetae-mutatione/2014-04-23/lo-que-no-les-cuentan-de-la-deflacion_119667/

Llueve dinero en España ¿o no?

Reality is that which, when you stop believing in it, doesn’t go away – Philip K. Dick

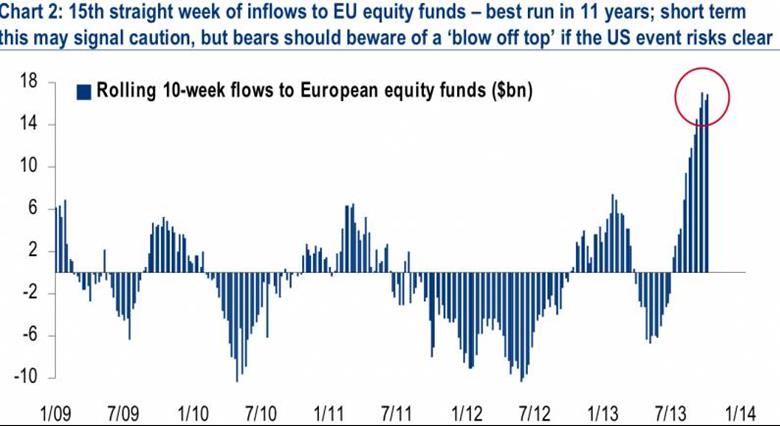
Esta semana se ha generado mucha polémica por las palabras de Emilio Botín en Nueva York afirmando que «es un momento fantástico paraEspaña, llega dinero de todas partes». Y eso que el Sr. Botín tiene razón. Una cosa es que el país siga con un enorme problema de paro y bajo crecimiento y otro que la liquidez global esté beneficiando de manera muy importante a los activos de riesgo, que es lo que está ocurriendo en toda Europa.

Inflows EU

Hasta septiembre en España se han visto 17.500 millones de euros de entradas totales netas en el sector de fondos de inversión y hemos visto emisiones de bonos, ampliaciones de capital y ventas de activos que hace un año nos parecerían imposibles de creer. Mediaset, esta misma semana, emitía con enorme éxito un bono a cinco años al 5,25% con demanda de más de 3.300 millones de euros.

Hay dinero, y mucha liquidez creada por la política de fiesta de expandir la base monetaria de JapónEstados Unidos Reino Unido, entre otros. Pero lo importante de ese dinero es que se mueva hacia la inversión productiva. Pues bien, tanto en los grandes países de la OCDE como en España, dista mucho de ser así. El dinero se queda en activos financieros, por eso la inversión productiva se sitúa a niveles de hace más de dos décadas en los grandes países de nuestro entorno.

Las empresas recompran acciones, pagan dividendos, pero no invierten a largo plazo. Algunos culpan a la estructura de remuneración de los directivos –muy dependiente del precio de la acción en bolsa- y al cortoplacismo anglosajón, pero esa acusación simplemente no se sostiene. En Europa o Japón la compensación de directivos es cuando menos ‘generosa’ y ‘permisiva’ con la destrucción de valor (un billón de euros tirado en destruir valor en una década solo en el sector energético, según The Economist, más de 1,5 billones en todos los sectores), y tampoco se está invirtiendo.

La explicación es mucho más simple. No hay confianza real para llevar a cabo inversiones productivas a largo plazo y el entorno de incertidumbre impositiva penaliza la toma de riesgo a más de dos-cuatro años. Y la verdadera recuperación, junto a la mejora del empleo, vendrá solo cuando los fondos se orienten a dicho tipo de inversión. Con represión financiera y aumentos de impuestos, no va a ser fácil que ocurra.

En el caso español, la inversión neta total en el primer semestre de 2013 fue de 6.629 millones frente a los -11.550 millones del primer semestre de 2012. Pero, como explica el propio INE en su nota de prensa, “la inversión extranjera en este período…  opta por formas de inversión más seguras como son las ampliaciones de capital y las adquisiciones de empresas existentes (en conjunto, un 87,7%) en lugar de nuevas constituciones”.

¿Cuál es el problema? Ninguno. Pero no podemos lanzar cohetes cuando el 87,7% de la inversión internacional se centra en reciclar capital.

A ello debemos añadir un entorno de préstamos de difícil cobro (non-performing loans) que continúa siendo preocupante. En España ha llegado al 12,12% y, como comentábamos en España, tocando fondo, probablemente alcanzará el 13%. En los países de nuestro entorno continúa alrededor del 6%. Obviamente es parte del proceso de reconocer los problemas del pasado, las dificultades de las empresas constructoras e inmobiliarias –que suponen gran parte de esa cifra de 180.000 millones de euros- y aumentar la transparencia, pero una cifra tan alta también hace que se haga más complicado que mejore la inversión productiva, mientras se lleva a cabo la limpieza de esos préstamos de difícil cobro.

Ibex 35

Es por eso que debemos prestar máxima atención a las fases de recuperación.

Ahora estamos en la fase ‘coste de capital’. Bajan las primas de riesgo de los países con dificultades por exceso de liquidez y la lucha por buscar algo de rentabilidad de los fondos de renta fija, mientras las dudas sobre el euro desaparecen.

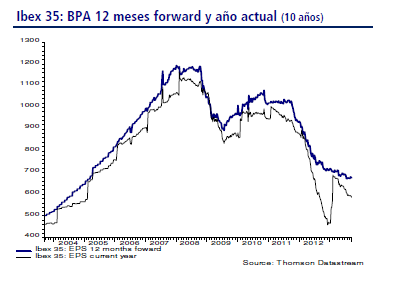
Eso hace que el coste de capital medio de toda la economía baje, y se generela segunda fase, que es enviar fondos a los activos de riesgo, bolsa en particular. Aunque las estimaciones de resultados del Ibex hayan caído un 12%, se ven entradas en renta variable, animadas por esa percepción de menor riesgo.

La difícil es la tercera, que se genere confianza real a largo plazo y un entorno inversor atractivo para que los fondos se dediquen a inversiones en maquinaria, nuevas empresas y creación de empleo.

Y es que la razón por la que la inversión productiva ha caído a niveles no vistos en muchos años en los países de la OCDE es que el entorno de tipos bajos, expansión monetaria y represión financiera simplemente no genera confianza. Por eso se desploma la velocidad del dinero –que mide la actividad económica-.

Veamos. El emprendedor medio pide prestado por dos razones:

1.- Invertir en capital: expandir un negocio, abrir una planta, contratar gente, etcétera.

2. Ingeniería financiera: basado en unos ingresos esperados, descontados por el coste de la financiación —el coste del dinero—, el emprendedor compra un negocio ya existente.

Desafortunadamente, la segunda opción no aumenta el capital, sólo cambia de manos, y aumenta la cantidad de deuda, aumentando la fragilidad del sistema ante cualquier shock. Los períodos de tipos artificialmente bajos mueven el capital de manera desproporcionada al segundo tipo de inversión, fuera de ‘la economía real’. Porque muy pocos inversores ven confianza para invertir a largo plazo ante un entorno impositivo confiscatorio, y una señal de precio –el coste del dinero, los tipos de interés- manipulada artificialmente.

Spain Export

Así, el dinero fácil lleva a una caída de la productividad y del crecimiento estructural de la economía.

Suponer que esa decisión de inversión se revertirá hacia lo que llamamos la ‘economía real’ si persistimos manipulando el precio y cantidad del dinero es, cuando menos, iluso. Y pensar que subiendo impuestos ese capital se transferirá al Estado, que puede llevar a cabo dichas inversiones sin criterios ‘estrictamente económicos’, es suicida. Charlie Munger, mano derecha deWarren Buffett, siempre lo dice: «Muéstrame los incentivos y te muestro los resultados».

Hace poco más de un año muchos políticos y comentaristas acusaban a los “especuladores” de “atacarnos”. Ahora que las bolsas y activos de riesgo se aprecian de manera exponencial nadie los llama “especuladores”. Ahora son inversores de fino olfato atisbando la inminente recuperación, y las bajadas de prima de riesgo y subidas de bolsa nos las apropiamos como éxito propio.

Seamos conscientes de que las rotaciones de activos financieros pueden ser un espejismo a corto plazo. Pero ahora que ese capital está invertido en Europa y en España, merece la pena trabajar para que los que ven oportunidades para invertir en activos financieros las vean también para poner capital a largo plazo en el país.