Archivo de la categoría: España

España

Vivir por el BOE, morir por el BOE

20/7/2013 El Confidencial

“Central planning is as futile as trying to strap on wings and fly like a bird – and potentially as calamitous” – Don Boudreaux

Recuerdo que hace décadas me dijo un ejecutivo de una empresa energética: «No hay nada peor que un activo cautivo». Es la definición de una inversión que depende de unos ingresos garantizados por el Estado. Una vez invertido, no te puedes escapar. Y la historia está plagada de regulaciones cambiadas, revisadas o eliminadas.

La política de planificación de burbuja que se ha llevado a cabo en España ha sido muy dañina. Y su coste, brutal. Hoy la sobrecapacidad cuesta… a todo el mundo. Y la decisión salomónica a la bola de deuda recibida ha sido que todos la paguen.

– La capacidad excedentaria construida con las sucesivas políticas de apoyo todas las tecnologías, sin permitir que se retirase ninguna, supera el 40%

– La electricidad ha subido un 70% en seis años

– Las empresas eléctricas y renovables se encuentran entre las más endeudadas (3,9 veces el EBITDA) y con más baja rentabilidad sobre el capital empleado en su negocio doméstico (4%) de Europa

– Los bancos acumulan más de 40.000 millones de euros de préstamos, muchos de ellos de difícil cobro, al sector renovable.

Los gobiernos crearon efectos llamada con suculentas subvenciones, estimaciones de demanda de fantasía y permisos descontrolados, para luego retirarlos, creando sobrecapacidad, clientelismo, sobrecoste y deuda. Lo comentaba, ofreciendo soluciones, en mi artículo El problema de fijar el precio de la luz en los despachos y no en los mercados.

Y dejó empresas entrampadas. Se presume erróneamente que de esos efectos llamada se benefician los malvados capitalistas, porque la gente no valora el impacto de la deuda y la bajísima creación de caja libre. Olvídense del beneficio contable y miren los balances y flujos de caja de todas las empresas de estos sectores.

¿Cómo puede ser que los costes se hayan disparado pero las rentabilidades sean pobres? Acumulación y dispersión. Como con nuestras Comunidades Autónomas, municipios y presupuestos del Estado. Muchos pequeños chocolates del loro, que suben cada año o se actualizan con la inflación por ley, y luego suman mucho. Lo que yo llamo el chocolatón. Y mucha deuda.

¿Que sobra capacidad? Que quiebre el que tenga que quebrar y se limpie el sistema. Ah, no. Bajo ningún concepto. Ninguna región permite que se cierren plantas. Y pregúntele a los sindicatos qué les parece que una de las empresas quiebre y mande a 20.000 empleados a la calle.

La sobrecapacidad cuesta. Mucho dinero. Unos 5.000-6.000 millones anuales en el sector energético desde la fiesta de «a crecer que superamos a Alemania», según fuentes del sector.

Ante esta situación, con una herencia atroz y consciente de que no hay muchas alternativas, en el Gobierno han optado por la «jibarización del sector completo». Ha sido una decisión de urgencia, cercenando costes, y a la vez intentando que se repartiera salomónicamente.

Sin embargo, la última reforma eléctrica tiene un impacto de entre el 9% y el 23% del beneficio de las empresas afectadas, acumulando un recorte medio desde 2011 del 25-40%, dejando a grupos que ya estaban muy endeudados aún más débiles. Pero lo más importante es que ninguna de las empresas va a generar caja libre en España y puede poner en peligro su calificación crediticia, como comentabaFitch. Además, sitúa la rentabilidad de muchos proyectos afectados por debajo del coste de capital de muchas de ellas. No lo duden, veremos quitas y pérdidas en los proyectos más endeudados.

Sin embargo, llevamos con el riesgo de inseguridad jurídica y cambios regulatorios constantes desde 2004. Cada vez que se anuncia un decretazo alguien se lleva las manos a la cabeza diciendo que nadie va a invertir en España, y sin embargo… no pasa. De hecho, a pesar de cambios brutales de regulación y derechos reconocidos en el BOE, se construyeron decenas de miles de megawatios de nueva capacidad.

¿Por qué? Los cuatro errores que han llevado al sector eléctrico europeo a hundir su rentabilidad.

– «A mí no me va a pasar»: el error más típico de las grandes multinacionales energéticas en los países es llegar y decir que a ellos no les van a tocar. El sector europeo que ha tenido que dotar provisiones por pérdidas de más de 30.000 millones desde 2005.

– «Tengo renta de posición»: invertir sabiendo que la rentabilidad es pobre o el riesgo es alto, pero por lo menos tomo cuota de mercado y así, si las cosas van mal, tengo influencia sobre el regulador y me da subvenciones. 22.000 megawatios construidos sabiendo que la demanda se había estancado.

– «Si gasto hoy, ya me lo reconocerán mañana»: inversiones de 10.000 millones anuales que no se justifican económicamente pero se espera que en algún momento se apruebe una mejora retributiva.


– «Que recorten a otro, no a mí»: sectores que son conscientes de que sus rentabilidades son sospechosamente generosas y esperan que, cuando salte el problema, se le pase la factura a otro.

El problema de esta última reforma, en mi opinión, es queel Gobierno no podía hacer más sin llevar a la quiebra a algún operador, y busca lidiar con la herencia del sobrecoste, pero no lo cercena. En el escenario más optimista que he leído (Morgan Stanley), las tarifas tendrán que seguir subiendo a razón del 2-2,5% anual, y a pesar de ello se seguirá generando un déficit –pequeño-, pero todo cuenta. En el escenario más conservador, las tarifas tendrán que subir aún otro 3% anual hasta 2017 para acabar con el déficit… en 2018. Todo si la demanda crece un 1,4% anual. Como no crezca, vendrán nuevas revisiones. Lo avisé en este mismo medio en 2007, 2008 y 2009.

Porque esto nos lleva a la siguiente fase de riesgo regulatorio:

Hasta ahora los países europeos han buscado lidiar con reducir el aumento de tarifas. Pero eso no es suficiente para mejorar la competitividad de nuestras industrias. Las tarifas van a tener que bajar, se lo aseguro, y lo terminará exigiendo la UE. Por eso nadie en Bruselas se ha lanzado a criticar la retroactividad de las medidas de España. Porque la siguiente ola es forzar las bajadas para competir con EEUU, que tiene unos costes de electricidad medios un 45% inferiores.

Los gobiernos europeos saben que la inseguridad jurídica no ha tenido coste para el estado porque siempre hay alguien dispuesto a aceptar más riesgo por menos rentabilidad. Y en nuestro caso particular, porque la amenaza de no invertir es más bien un alivio cuando superamos las necesidades de 2020. En el ministerio de Industria deben pensar «ojalá». Si no ven que esa inseguridad jurídica tiene un impacto, les dará igual.

¿Y cuando vuelva a crecer la demanda? No se preocupen, que sobra. No es solo eficiencia, sino la desindustrialización que provoca precisamente el coste desorbitado de la energía subvencionada (lean El Depardieu silencioso) y que no vuelve.

Los gobiernos deben entender que la planificación optimista y la sobrecapacidad hunden a los países por sus costes acumulados. Las empresas deben entender que participar de esos efectos llamada tiene un enorme coste a medio plazo –corto incluso-. Si una de las dos partes o juntas lo evitan, ambas ganan.

La energía debe ser barata y abundante. Nada más, y nada menos. No hay costes chocolates del loro, ni estimaciones por si acaso. Como no entendamos esos factores como esenciales, estamos abocados a cambios regulatorios eternos.


Me dicen que hay preocupación porque las empresas que han perdido entre un 40% y un 65% de valor en bolsa en los últimos años pueden ser objeto de una OPA. No se preocupen. No solo los compradores están también sufriendo en su situación financiera, sino que hachazo regulatorio tras hachazo, han llevado a este sector a ser inexpugnable. No por su fortaleza y calidad, sino por su debilidad y falta de rentabilidad. Evitemos –todos- la planificación de burbuja y con ella la inseguridad posterior. Buen fin de semana.
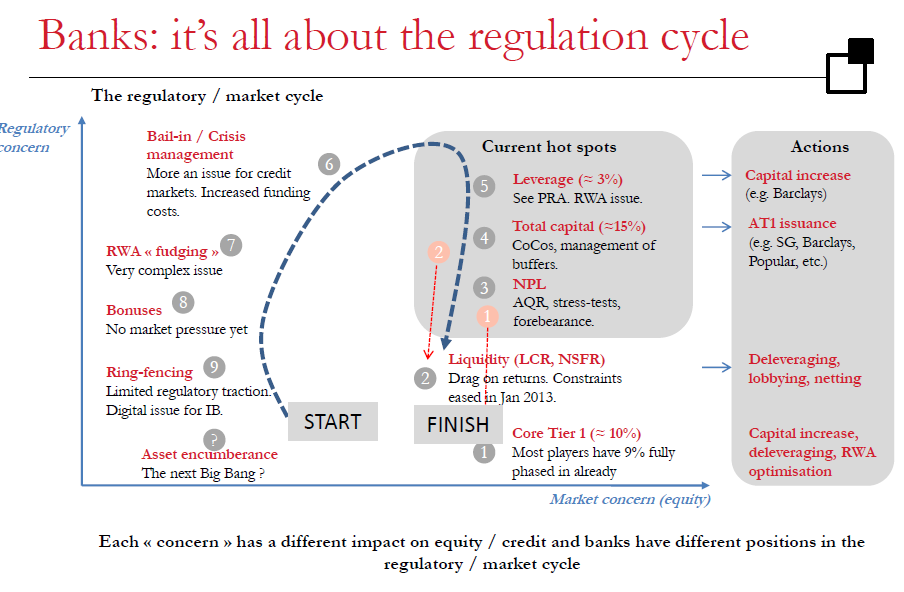
Hiper-Regulación: El problema de la banca

29/6/2013 El Confidencial

“The rules enshrined in countless pages behind the Basel Capital Accords did not prevent the crisis… In effect, faith in markets has given way to faith in regulation” – David T Llewellyn

“Vamos a ser los más sanos del cementerio», decía un banquero tras escuchar las conclusiones del acuerdo europeo de esta semana.

Cuento en un capítulo de Nosotros los Mercados que, en medio de la crisis financiera, un banquero francés me comentó lo siguiente: «Al Estado no se le estudia un crédito, se le concede». Por eso no es extraño que, acostumbrados a no sufrir nunca la falta de crédito y disponer siempre de recursos financieros, gran parte de nuestros políticos europeos simplemente no entiendan que la banca no puede soplar y sorber a la vez.  Es decir, reducir deuda –recapitalizarse- y dar crédito a diestro y siniestro mientras, por supuesto, les atiborran de deuda soberana.

Sin embargo, eso es exactamente lo que se le pide al sector financiero. Soplar y sorber.

Esta semana, otra resolución. Unos cientos de páginas más de reglas.

El proceso de cambios regulatorios constantes no fortalece los balances del sector financiero, sino que los debilita. Porque se torpedea el proceso de desinversiones, se introduce incertidumbre, que espanta a la demanda, y se sigue erosionando valor ahondando en la recesión.

Sí, la crisis financiera europea no es una crisis de «poca regulación» ni de sectores privados –un 50% de las entidades financieras europeas eran semi-estatales o controladas por políticos en 2006-. Miles de páginas de regulación publicadas cada año desde la creación de la Unión Europea y la Asociación Bancaria Europea (EBA).

Es una crisis de un modelo económico bancarizado -320% del PIB de la Eurozona- muy intervenido. Excesiva, compleja y burocrática regulación que ha prolongado la agonía del sector durante muchos años, en vez de facilitar las condiciones de mercado para las ampliaciones de capital y ventas de activos necesarios.

A pesar de la regulación más detallada y compleja de la OCDE, entre 2008 y 2011 Europa gastó 4,5 billones (un 37% del PIB de la Unión Europea) en ayudas a instituciones financieras, una gran parte de ellas –las cajas, por ejemplo- públicas y muy supervisadas.

Más regulación no lo va a solucionar.

Es lo que se llama «el problema endógeno» -«endogeneity problem»– (lean el excelente análisis Regulation of European Banks and Business Models del Centre for European Policy Studies). Y es precisamente ese exceso de intervención lo que impide una solución rápida y quirúrgica a las dificultades del sector financiero. La regulación debe ser efectiva y sencilla.

bank regulation


Otra patada hacia delante…  El acuerdo del Eurogrupo.

La resolución del Eurogrupo esta semana es otro ejemplo de dicho problema endógeno. Se ha vendido como un éxito, que recupera la solución Chipre que comentaba yo aquí en El precio de la estupidez para la resolución de problemas de capitalización de la banca.

«El triunfo del rescate interno», me decía un analista. No, no lo veo así. Porque no cierra las puertas a la intervención de los estados unilateralmente y además no permite que la banca se adelante y cree sus propios mecanismos de defensa.

Es un acuerdo que debilita, pero no elimina, la necesidad de rescates o de dinero del contribuyente.

¿Por qué?

– Al llevar a cabo constantes revisiones regulatorias –ya van más de veinte en seis años- y crear incertidumbre, el Eurogrupo no ayuda, porque los bancos no pueden llevar a cabo la limpieza de sus balances lo suficientemente rápido.

– Esa zancadilla sin mala intención –nunca la tienen- ocurre a la vez que los estados se endeudan más, tirando del balance de la propia banca, que llega a acumular hasta el 45% de la deuda soberana de cada país. Por ello, el «circulo vicioso» –palabras del BCE, no mías- de riesgo financiero-soberano se dispara.

– Los precios de los activos y de la cartera de créditos se deterioran a la vez que la situación económica empeora por las constantes subidas de impuestos y reducciones de renta disponible, creando un efecto nada sorprendente. La represión financiera empeora la mora en el sector financiero.

– Para evitar ese deterioro, se introducen nuevos tomos de cientos de páginas de regulación que vuelven a retrasar cualquier solución de mercado para la banca.

Hace ya más de seis años que la banca europea tenía que haber reducido su endeudamiento agresivamente. Según BNP, no llega al 30%.

Nuestro ministro, Luis De Guindos, tenía razón al buscar a toda costa que se protegiesen los depósitos de más de 100.000 euros y se evitasen declaraciones maximalistas de solución Chipre. Porque sabe que primero hay que atraer inversión, compradores y depósitos para que la banca pueda aumentar su capitalización y desapalancarse. Hacer lo contrario, poner encima de la mesa el palo antes que la zanahoria, lleva a nuevos shocks.

De hecho, al debilitar a una banca tocada poniendo énfasis en los riesgos para accionistas, bonistas y depositantes, pero sin haber promovido antes la recapitalización y el mecanismo de colchón, se generan aún más probabilidades de rescates con dinero público, porque corren el riesgo de que no haya suficiente dinero privado cuando se necesite, creando el efecto perverso de acelerar lo que el acuerdo busca evitar.


Los números son claros. Sin recapitalización y atraer inversión primero, la solución a lo Chipre que defiende el Eurogrupo simplemente es imposible. Porque no hay suficiente dinero entre accionistas, bonistas y depósitos mayores de 100.000 euros en caso de que un gran banco tenga dificultades. Ni de lejos, en una banca endeudada entre 25 y 40 veces.

El sistema bancario europeo tiene un volumen de activos de 26 billones de euros, de los cuales Francia es el mayor (€8,5 billones) y Alemania el segundo (€8 billones), seguido de Italia y España, con 4,1 y 3,5 billones aproximadamente.

Francia es el país donde el sector financiero ocupa mayor peso, tanto comparado con los depósitos que lo soportan, como en relación al PIB.

Y es el sistema bancario de Francia la razón por la que Europa no llega a un acuerdo de solución de mercado, no España –tercer país de Europa donde la banca tiene mayores depósitos con respecto a sus activos-.

¿Por qué? Porque Francia quiere estar en misa y repicando. Mantener el control férreo y estatizado de su sector financiero, no recapitalizarlo con ampliaciones, fusiones o inversión extranjera, y que además se lleve a cabo una unión bancaria en la que los problemas se repartan.  No es el único país que quiere seguir teniendo su sector financiero «atado y controlado» pero, además, con acceso al monedero de los demás. Por eso es imposible la «recapitalización directa».

La banca europea ha sido un arma esencial de los estados para expandir artificialmente las economías más débiles y, como el instrumento ya no les sirve adecuadamente, hoy –sin pretenderlo- lo ponen en peligro sin pensar en las consecuencias. Bueno, aun peor, pensando que no va a pasar nada y que en Bruselas «generan confianza».

La cumbre de esta semana, donde se trató el espinoso asunto de las recapitalizaciones bancarias, ha sido un ejemplo más de desconocimiento absoluto de los mecanismos de riesgo a los que se enfrenta el sistema financiero después de casi seis años de pasos en falso.

– Un desconocimiento preocupante de lo que es el capital de un banco y lo rápidamente que se extingue si no se dan condiciones económicas y de mercado positivas.

– Que a pesar de la crisis de Chipre y su mala resolución, aun piensen que entre bonistas, accionistas y grandes depósitos se cubren las pérdidas.


– Pensar que la deuda soberana no sufriría un brutal shock cuando los bancos con problemas tengan que vender sus carteras.


Vasos comunicantes

Lo he dicho muchas veces, el sector financiero europeo depende peligrosamente de que la deuda estatal sea segura. Pocos bancos de la Unión Europea sobrevivirían a una quita en la deuda soberana de su país, y el impacto sobre empresas y ciudadanos sería enorme. Sin embargo, la deuda soberana no hace más que crecer en casi todos los países miembros porque se torpedea el crecimiento, el consumo y la inversión con represión financiera.

Permitir el crecimiento y abrir las puertas al capital inversor es la solución de todos estos vasos comunicantes que confluyen en el sector financiero. Atrayendo capital, creando un entorno inversor favorable, con aumento de renta disponible y crecimiento económico, la banca se recapitalizaría, sus activos recobrarían valor, empresas y familias pagarían sus deudas y todo el sistema reduciría su deuda.

Sin embargo, con represión financiera, regulación depredadora e intervencionismo, podemos acordar lo que queramos en otro comité que el agujero de la economía y de los estados endeudados, crecerá, y con ellos el agujero de la banca, en una espiral descendente, The Downward Spiral recordando a Trent Reznor.

Comentaba el lunes en una conferencia que el modelo de absorción de la banca inviable que se está llevando a cabo en España es positivo. Un modelo de reducción del sistema que se llevaría a cabo más rápida y eficientemente si en Europa se preocuparan menos de dar titulares diciendo que los contribuyentes están salvados, porque primero no es cierto y segundo es imposible de conseguir si seguimos creando una Europa intervenida y sin crecimiento.

Europa necesita ser un centro de atracción de capital, no de susto o muerte. La banca tiene una responsabilidad incuestionable en la crisis, pero no se puede desligar el empuje y la intervención de los estados en esa expansión de crédito artificial y excesivo. No lo olvidemos. Son dos caras de la misma moneda. La solución a una década de exceso no se iba a dar en dos años, pero tampoco perpetuemos el problema eternamente.

Bruselas y la generosidad del prestamista

1/6/2013 El Confidencial

La deuda es la esclavitud de los libres” Publilio Siro

Llevábamos semanas oyendo las supuestas bondades de “relajar los objetivos de déficit” y escuchando a muchos gobiernos regionales comentar el “reparto del déficit” como si la deuda fuera una donación y no una responsabilidad. Hasta que llegó la Troika y nos recordó lo que nadie quería reconocer. Quelas deudas se pagan y que los préstamos sin condiciones no existen. Ahora, tras años perdidos alimentando la burbuja de gasto político, vienen más problemas, porque haber retrasado lo inevitable –la reforma de las Administraciones Públicas y el pinchazo de la burbuja inmobiliaria y de obra pública- nos lleva, probablemente, a una salida mucho más compleja.

Ante un escenario incierto no es de extrañar que los inversores extranjeros vendan deuda española ante nuevas medidas de ajuste que se temen que caigan por el lado impositivo.

Siempre que visito España me dicen que Bruselas nos exige esto y aquello. Sin embargo, Irlanda no lleva a cabo la misma política y está también en la UE y con problemas similares. Desde fuera da la impresión de que Bruselas simplemente acepta resignada los incumplimientos, y ante el riesgo de la implosión de una economía tan grande, propone medidas de prestamista, que aceptamos de buen grado porque sostienen un estado fragmentado e ineficiente, cuya reforma exige pelearse con muchos amigos y colaboradores.

¿Qué significa eso?

Sin embargo, el Gobierno tiene que cuidar como si su vida fuese en ello a nuestro sector exportador, pymes y autónomos. Nada más nos va a sacar de la crisis. La única manera de crear dos millones de puestos de trabajo es que sea atractivo montar nuevos negocios.

Una crisis de balance

Los problemas de balance no se solucionan con devaluaciones internas, porque se desploma la renta disponible, cae el consumo y el agujero de deuda se agranda. No se solucionan subiendo impuestos, porque se repele a la inversión exterior. Y no se soluciona con más deuda. Porque mientras nos aferramos a los gastos de la burbuja, los ingresos fiscales de esa terrible época de la chequera en blanco no van a volver.

La salida de esta crisis empezará cuando los gobiernos europeos se den cuenta de que los ingresos que consideran “normales” eran producto de la expansión injustificada de crédito creada por el dinero gratis de la “construcción europea”, y que dichos ingresos no pueden retornar cuando todos los agentes, estados, empresas y familias ya están muy endeudados.


Nuestra deuda, nuestro problema

No es una casualidad que la deuda estatal en manos de los bancos españoles haya aumentado un 10% en el primer trimestre de 2013 y supere los 245.000 millones de euros –casi el 40% del total-, como muestra el gráfico (cortesía de

De las crisis de balance solo se sale de tres maneras:

– Con una enorme quita –y eso se lleva por delante no solo a nuestros bancos atiborrados de deuda soberana, sino nuestra seguridad social y nuestras pensiones, invertidas hasta un 90% en bonos estatales-. Las quitas hunden la confianza inversora. No existe el concepto de quita “con confianza”.

– Con una devaluación enorme e inflación –el impuesto silencioso-. Y ya hemos visto la inutilidad de esas políticas en Reino Unido o Japón. No baja la deuda, de hecho aumenta, se gasta igual o más pero se empobrece a toda la gente, y tampoco evitan los recortes.

– Recortando gastos y bajando impuestos, atrayendo capital inversor y recapitalizando el sistema con dinero extranjero. Es lento, pero limpia el sistema.

Las dos primeras benefician al aparato político, que se mantiene o incluso aumenta. De hecho, ante el destrozo económico que generan ambas, siempre se acude al “gasto público”. Ya saben, primero zancadilla y luego “sin mí no puedes levantarte”. Argentina sin petróleo. Pero ya no funciona. Los estados europeos están tan endeudados que ya no pueden gastar centenares de miles de millones anuales en infraestructuras inútiles, y el coste de esas subvenciones y gastos desproporcionados sigue llevando a la desindustrialización y el paro, que son tan atroces que ponen en peligro el sistema completo.

Relajar el déficit, aumentar la deuda, seguir manteniendo el gasto político, no es generosidad de prestamista. Es esclavitud. Y a estas alturas, ni siquiera es políticamente rentable para el aparato burocrático. Ténganlo en cuenta.

Crónicas de la gran recesión

Prólogo a Crónicas de la Gran Recesión II (2010-2012), Juan Ramón Rallo

El gestor de fondos y colaborador de El Confidencial, Daniel Lacalle, prologaCrónicas de la Gran Recesión II (2010-2012), del economista Juan Ramón Rallo. El libro saldrá a la venta el viernes 24 de mayo y ese mismo día se presentará en el Círculo de Bellas Artes de Madrid, dentro de Liberacción, la feria de libros liberales organizada por el Instituto Juan de Mariana*.

Hace unos meses hicimos una encuesta entre inversores y gestores sobre cuáles habían sido las causas de la crisis financiera. Las respuestas fueron muy interesantes y diferentes, pero podrían converger en un mensaje: toma de riesgo excesivo ante un entorno de tipos de interés bajo y  sobreabundante liquidez. Ello, a su vez, nos conduce a unos estados y bancos centrales que lanzaron el mensaje de «no se preocupen, todo va bien, que aquí estamos nosotros para garantizar que se eviten shocks», algo que, por supuesto, no cumplieron. Porque no podían. Ni pueden. Vivimos en unas economías tan intervenidas que asumimos, casi como una religión, que los estados y sus bancos centrales son omnipotentes y pueden cambiar el rumbo de la economía a su placer, garantizando crecimiento eterno. Olvidamos, por supuesto, que los bancos centrales y estados siempre son reactivos y, como tales, cuando ponen en marcha procesos de incentivos perversos, tipos bajos, expansión monetaria y estímulos injustificados, empujan a los agentes económicos unos cuantos pasos más cerca del borde del precipicio.

Es interesante también comprobar cómo ese proceso de «toma de riesgo excesivo» nos pasaba desapercibido cuando vivíamos la fiesta del crecimiento eterno, las compras megalómanas y el endeudamiento. Un claro ejemplo lo vivimos en España, un país que, supuestamente, crecía más que ninguno otro y cuyo modelo económico era un milagro y la envidia del mundo entero. Alemania, sin embargo, aplicando recetas de austeridad y recortes presupuestarios promovidos por el canciller Schröder, se lanzaba al «abismo del estancamiento», según comentaba el diario El País en el año 2004.

A muchos economistas, ese modelo de crecimiento, apalancado y orientado al ladrillo y a la «inversión» -malgasto- estatal, les sonaba: lo habían visto antes y, como en tantas ocasiones, sabían que terminaba mal. De hecho, el crecimiento de España, excluyendo el efecto de deuda, fue muy bajo durante la burbuja, según cifras del FMI y el BBVA. Sin embargo, en un mundo acostumbrado a repetir las formulas keynesianas de aumentar el gasto, endeudarse y dar la patada hacia delante, aunque no funcione, tendemos a negar los problemas, a ignorar los riesgos y a buscar repetir los mismos errores.

En este libro encontraremos un análisis muy detallado y ameno de aquellos errores graves que se cometieron y cómo apartamos la vista e ignoramos sus consecuencias. Efectivamente, hoy nos quejamos de unas políticas de austeridad que dicen que nos ahogan. Sin embargo, no podemos hablar de austeridad cuando el gasto estatal, la deuda y los déficits públicos siguen alcanzando máximos históricos. Lo que ocurre es que estamos acostumbrados al malgasto y al dinero fácil como fenómenos «normales». Queremos recuperar el 2005-2007. Sólo hay un problema: es imposible, no funciona.

Olvidamos que los recortes de hoy son consecuencia del exceso de gasto del pasado, que las políticas expansivas no evitan dichos ajustes presupuestarios, como estamos viendo en Estados Unidos o el Reino Unido. Olvidamos que las soluciones monetaristas y expansivas no solucionan modelos económicos de baja productividad y obsoletos: los perpetúan. Y los efectos negativos de cerrar los ojos, imprimir y esperar que escampe son obvios. Recesión en el Reino Unido, deflación en Japón, estancamiento en Estados Unidos. Y el paro, ese supuesto objetivo social de las políticas intervencionistas de estados y bancos centrales, no sólo no baja, sino que las condiciones laborales empeoran. Porque las políticas expansivas no crean confianza, sólo desconfianza. Y llevan a algo que pocos economistas keynesianos son capaces de explicar: la velocidad del dinero, reflejo de la actividad económica, se desploma. ¿Su solución? Repetir lo que ha fracasado. Nunca es suficiente, y si no funciona… es porque no se ha hecho de manera contundente.

La peor ‘resaca’ jamás sufrida

El problema del sobreendeudamiento radica en que nos da una falsa sensación de poder, de riqueza, y nubla la prudencia a la hora de gastar o invertir. Y que, cuando se acaba, el efecto «resaca» es peor de lo que nadie imaginaba. Se empieza justificando la deuda para «hacer inversiones de crecimiento» y se acaba despilfarrando en gastos tan «sociales» como las decenas de miles de millones que pagamos en subvenciones. Se empieza pensando que se pagará con crecimiento, luego que se pagará con más deuda de fondos exteriores, después que se pagará con más impuestos y, finalmente, se quiebra.

Desde 2003, cada euro nuevo de deuda ha generado productividades marginales cero y, desde 2004, negativas, según Goldman Sachs. Es el «umbral de saturación de deuda» que ignoran nuestros políticos, siempre dispuestos a gastar hoy el dinero de las generaciones futuras. Efectivamente, la deuda puede ser buena cuando se invierte de manera prudente y cuando no alcanza unos niveles inaceptables. Pero, como en todos los procesos de descontrol inversor, llega un punto en que nunca nos parece alta.

Siempre nos parece que «nuestro caso es distinto» -mi deuda sobre PIB es menor que la de Japón-, que «a mí no me va pasar» -España no es Grecia- o el socorrido «yo estoy mal, pero el otro está peor» -la deuda privada es mayor que la pública-. Son mensajes que sólo buscan justificar un comportamiento que, en nuestro interior, somos conscientes de que es inaceptable. Sólo queremos que, aunque sepamos que no es lo correcto, nos siga fluyendo el dinero.

Es curioso porque el proceso de expansión salvaje de los balances de los estados y sus bancos centrales siempre se tiñe de un aura «social», diciendo que se busca bajar el paro y reducir desigualdades, cuando en realidad es profundamente antisocial y extremadamente injusto: porque premia al endeudado y al que invierte mal, penalizando con impuestos e inflación al ahorrador, al prudente y a una clase media que está siendo aniquilada por las políticas de sostener a bancos y a Estados elefantiásicos e insolventes.

Más impuestos y más recortes

El Estado, efectivamente, no es una empresa. Y, como tal, debe también diferenciar su capacidad de endeudamiento. Porque la deuda privada se contrae libremente. La deuda privada excesiva se repaga con ampliaciones de capital, desinversiones y caja libre. Si la empresa no puede pagarla, quiebra, se venden sus activos y se liquida. Sin embargo, la deuda pública es impuesta obligatoriamente. Además, esta se repaga con más impuestos y más recortes y, si no se paga, se termina arruinando a los ciudadanos. Importantes diferencias.

Nos repiten ahora, una y otra vez, que el Estado tiene que gastar cuando ahorran las familias y empresas para compensar, sostener la actividad económica y, luego, cuando llega el crecimiento, entonces es cuando toca ahorrar. Excepto que, oh sorpresa, en épocas de bonanza los Estados no ahorran. ¿Saben cuál es el número de países de la OCDE que han visto reducido su gasto público en épocas de bonanza en los últimos veinte años? Cero.

Es entonces cuando el sobreendeudamiento se convierte en norma, cuando corremos el riesgo de pasar de saturación de deuda a una saturación impositiva que genera destrucción de crecimiento, riesgo de descapitalización y quiebra. La deuda en sí misma no es mala. La deuda es mala cuando no genera ninguna rentabilidad. Y, como sucede en cualquier otra actividad económica, hay «inversiones sociales» que no generan rentabilidad económica y son aceptables, pero estas no pueden acaparar y sobrepasar a las inversiones que sí generan rentabilidad, porque de lo contrario entramos en una espiral de gasto que implica más deuda y más impuestos, un mayor empobrecimiento, menos ingresos, el mismo gasto, más deuda y la quiebra.

Piensen lo bien que estaríamos hoy si en 2005, cuando multiplicábamos nuestra deuda por dos, hubiéramos hecho una huelga con una buena pancarta diciendo: «No hipotequemos a nuestros nietos». El despilfarro, el gasto y la deuda siempre se toleran. Pero no se suelen valorar sus consecuencias.

Los beneficios de planificar para cuadrar gastos e ingresos son muy fáciles de entender: si se equivocan y el país crece más, se ahorra y se mitigan los impactos si se vuelve a la crisis. Vamos, lo que todos ustedes hacen cada día. Lo malo de la política de la cigarra es que cuando llega el invierno ya no queda nada y, lo que es peor, se depende de la caridad (del BCE, del FMI o de quien sea), que suele venir acompañada de exigencias que nos empobrecen y nos hacen menos libres. Esta crisis debería enseñarnos a desconfiar de los incentivos perversos, de los cantos de sirena de la expansión ficticia y de las llamadas a tomar riesgos provenientes de estados y políticos cuyo historial de aciertos en sus inversiones y predicciones sobre el futuro es francamente atroz.

El placebo de los economistas estatistas

¿Quiénes generaron esos incentivos perversos? ¿Cómo se llegó a esta situación? ¿Es la solución a la crisis llevar a cabo las mismas políticas que nos condujeron a ella? ¿Qué papel tienen los bancos centrales y los Estados a la hora de poner en marcha mecanismos de crecimiento? En este libro, que recopila algunos de los excelentes artículos de Juan Ramón Rallo sobre la crisis, encontrarán muchas respuestas. Muchas de ellas les sorprenderán, porque no van orientadas al «efecto placebo» que nos intentan vender los economistas estatistas. Pero recuerden: que haya consenso entre algunos profesionales no significa que tengan razón. Y a las pruebas y datos me remito: el problema de defender las políticas expansivas y estatistas es la evidencia empírica de sus fracasos. Y cuanto más se aplican, más contundentes se vuelven los argumentos en contra.

Este libro les ayudará a entender mejor la crisis, valorar distintas opciones, cuestionar los dogmas establecidos y llegar a sus propias conclusiones. Además, ofrece soluciones. De ahí que se trate de una publicación imprescindible que merece la pena consultar una y otra vez ante las recurrentes tentaciones de los diferentes Gobiernos por repetir formulas caducas e ineficaces… pero, eso sí, consensuadas. Como decía Margaret Thatcher, el consenso es el abandono de toda creencia, principio y valores; por lo tanto, sólo es algo en lo que nadie cree y, por supuesto, nadie cuestiona. Evitémoslo.

*Crónicas de la Gran Recesión II (2010-2012), Juan Ramón Rallo, Unión Editorial, 2013, 425 páginas